बिजनेस | ABC NATIONAL NEWS | नई दिल्ली | 4 अक्टूबर 2026
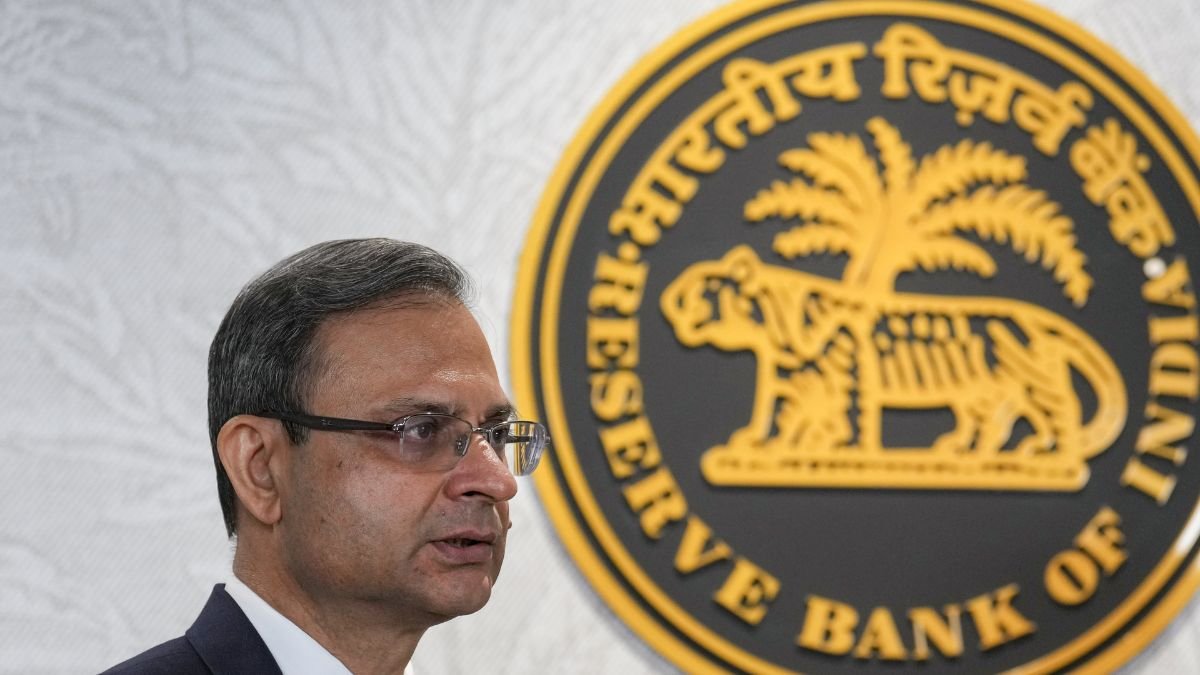
महंगाई से पहले ही परेशान आम आदमी के लिए अब कर्ज और EMI का दबाव बढ़ने का खतरा सामने खड़ा है। 16 अर्थशास्त्रियों और बैंकर्स के PTI सर्वे में संकेत मिला है कि भारतीय रिजर्व बैंक अक्टूबर की मौद्रिक नीति समीक्षा में रेपो रेट में 0.25 प्रतिशत की बढ़ोतरी कर सकता है। अगर RBI ऐसा करता है तो यह केवल ब्याज दरों में एक मामूली बदलाव नहीं होगा, बल्कि इसका असर सीधे उन परिवारों की जेब पर पड़ सकता है जिनके ऊपर होम लोन, कार लोन, पर्सनल लोन या कारोबारी कर्ज की जिम्मेदारी है। खासकर फ्लोटिंग रेट वाले कर्जदारों के लिए ब्याज बढ़ने का मतलब EMI बढ़ना या कर्ज चुकाने की अवधि लंबी होना हो सकता है। यानी जिस परिवार का बजट पहले ही राशन, स्कूल फीस, बिजली, किराया, ईंधन और दूसरी रोजमर्रा की जरूरतों के खर्च से दबा हुआ है, उसके सामने अब हर महीने कर्ज चुकाने का अतिरिक्त बोझ आने की आशंका है।
महंगाई के बाद EMI की चोट
रेपो रेट वह ब्याज दर है जिस पर RBI बैंकों को पैसा उपलब्ध कराता है। इसमें बढ़ोतरी होने पर बैंकों की फंडिंग लागत पर दबाव बढ़ सकता है और बैंक इसका असर अपने ग्राहकों तक पहुंचा सकते हैं। इसका सबसे सीधा असर उन कर्जदारों पर पड़ सकता है जिनका लोन फ्लोटिंग ब्याज दर से जुड़ा हुआ है। उदाहरण के लिए, किसी परिवार ने वर्षों के लिए होम लोन लिया है और उसकी मासिक EMI पहले से ही घरेलू आय का बड़ा हिस्सा खा रही है, तो ब्याज दर में बढ़ोतरी उसके मासिक बजट को और तंग कर सकती है। बैंक यदि EMI बढ़ाते हैं तो हर महीने ज्यादा रकम चुकानी होगी और अगर EMI को तत्काल नहीं बढ़ाया जाता तो लोन की अवधि बढ़ सकती है। दोनों परिस्थितियों में ग्राहक की जेब पर असर पड़ता है। एक तरफ परिवार को ज्यादा भुगतान करना पड़ सकता है और दूसरी तरफ लंबे समय तक कर्ज के बोझ से मुक्त होने का इंतजार करना पड़ सकता है।
नए कर्जदारों के लिए भी मुश्किल
इस संभावित फैसले का असर केवल पुराने कर्जदारों तक सीमित नहीं रहेगा। जो लोग आने वाले महीनों में घर खरीदने, कार लेने या कारोबार बढ़ाने के लिए बैंक से कर्ज लेने की तैयारी कर रहे हैं, उनके लिए भी ऊंची ब्याज दर चिंता का कारण बन सकती है। होम लोन की ब्याज लागत बढ़ने से मकान की वास्तविक कीमत खरीदार के लिए और अधिक हो सकती है। कई परिवारों के लिए इसका मतलब यह हो सकता है कि जिस घर को वे अपनी आय के हिसाब से खरीदने की योजना बना रहे थे, उसके लिए उन्हें ज्यादा EMI चुकानी पड़े या छोटे बजट का विकल्प तलाशना पड़े। इसी तरह कार और अन्य बड़े खर्चों के लिए कर्ज लेने वाले लोगों को भी अधिक ब्याज लागत का सामना करना पड़ सकता है। अगर बड़ी संख्या में उपभोक्ता महंगे कर्ज के कारण अपनी खरीदारी टालते हैं तो इसका असर बाजार की मांग पर भी पड़ सकता है।
RBI के सामने महंगाई बनाम विकास की चुनौती
RBI के सामने सबसे कठिन सवाल यही है कि महंगाई को नियंत्रित किया जाए या आर्थिक गतिविधियों को कम ब्याज दरों का सहारा दिया जाए। ब्याज दर बढ़ाने का उद्देश्य महंगाई के दबाव को नियंत्रित करना हो सकता है, लेकिन इसकी कीमत कर्ज लेने वाले उपभोक्ताओं और कारोबारों को चुकानी पड़ सकती है। दूसरी तरफ यदि महंगाई लंबे समय तक बनी रहती है तो आम परिवार की वास्तविक क्रय शक्ति कमजोर होती जाती है। यानी RBI जिस महंगाई को नियंत्रित करने की कोशिश करेगा, उसी प्रक्रिया में कर्ज महंगा होने का दबाव भी पैदा हो सकता है। PTI के सर्वे में जताई गई 0.25 प्रतिशत की संभावित बढ़ोतरी इसलिए भी महत्वपूर्ण है क्योंकि यह 2025 में हुई दर कटौतियों और उसके बाद लंबे समय तक दरों को स्थिर रखने की नीति से संभावित बदलाव का संकेत होगी। अंतिम फैसला RBI की मौद्रिक नीति समिति के आकलन और उपलब्ध आर्थिक आंकड़ों पर निर्भर करेगा।
पश्चिम एशिया का तनाव बढ़ा सकता है दबाव
इस संभावित फैसले के पीछे पश्चिम एशिया में बढ़ता तनाव भी एक महत्वपूर्ण आर्थिक जोखिम के रूप में देखा जा रहा है। भारत अपनी ऊर्जा जरूरतों के लिए बड़े पैमाने पर कच्चे तेल का आयात करता है। ऐसे में वैश्विक स्तर पर तेल की कीमतों और आपूर्ति में अस्थिरता का असर भारत की अर्थव्यवस्था पर पड़ सकता है। महंगा कच्चा तेल परिवहन लागत से लेकर उत्पादन लागत तक को प्रभावित कर सकता है और इसका असर कई वस्तुओं तथा सेवाओं की कीमतों पर पड़ सकता है। इसका मतलब यह है कि आम आदमी पर दबाव सिर्फ EMI के रास्ते नहीं आएगा। अगर ईंधन और परिवहन महंगे होते हैं तो सामान की ढुलाई महंगी हो सकती है, उत्पादन लागत बढ़ सकती है और अंततः इसका असर बाजार में मिलने वाली वस्तुओं की कीमतों पर पड़ सकता है। ऐसे में परिवार को एक साथ दो मोर्चों पर दबाव झेलना पड़ सकता है—रोजमर्रा का खर्च बढ़े और कर्ज की लागत भी बढ़े।
असली चिंता घर चलाने वाले परिवार की
आंकड़ों में 0.25 प्रतिशत की दर बढ़ोतरी छोटी दिखाई दे सकती है, लेकिन लाखों कर्जदार परिवारों के लिए इसका असर बेहद वास्तविक हो सकता है। एक तरफ महंगाई घरेलू बजट को लगातार खींच रही है और दूसरी तरफ ब्याज दरों में संभावित बढ़ोतरी परिवार की भविष्य की योजनाओं पर असर डाल सकती है। घर खरीदने, बच्चों की पढ़ाई, कारोबार में निवेश या बड़ी खरीदारी जैसे फैसले महंगे कर्ज के कारण टाले जा सकते हैं। यही वजह है कि अक्टूबर की RBI नीति सिर्फ बैंकों, निवेशकों और शेयर बाजार के लिए महत्वपूर्ण नहीं है। इसकी नजर उन करोड़ों लोगों पर भी है जो हर महीने अपनी कमाई का एक हिस्सा बैंक की EMI में जमा करते हैं। महंगाई से राहत नहीं मिली और ब्याज दर बढ़ गई तो सवाल सिर्फ RBI के फैसले का नहीं रहेगा—सवाल यह होगा कि बढ़ती कीमतों और बढ़ती EMI के बीच आम परिवार आखिर अपनी जेब कितनी और खींचेगा।