ओपिनियन | प्रो. शिवाजी सरकार, अर्थशास्त्री एवं राजनीतिक विशेषज्ञ | ABC NATIONAL NEWS | नई दिल्ली | 10 अक्टूबर 2026
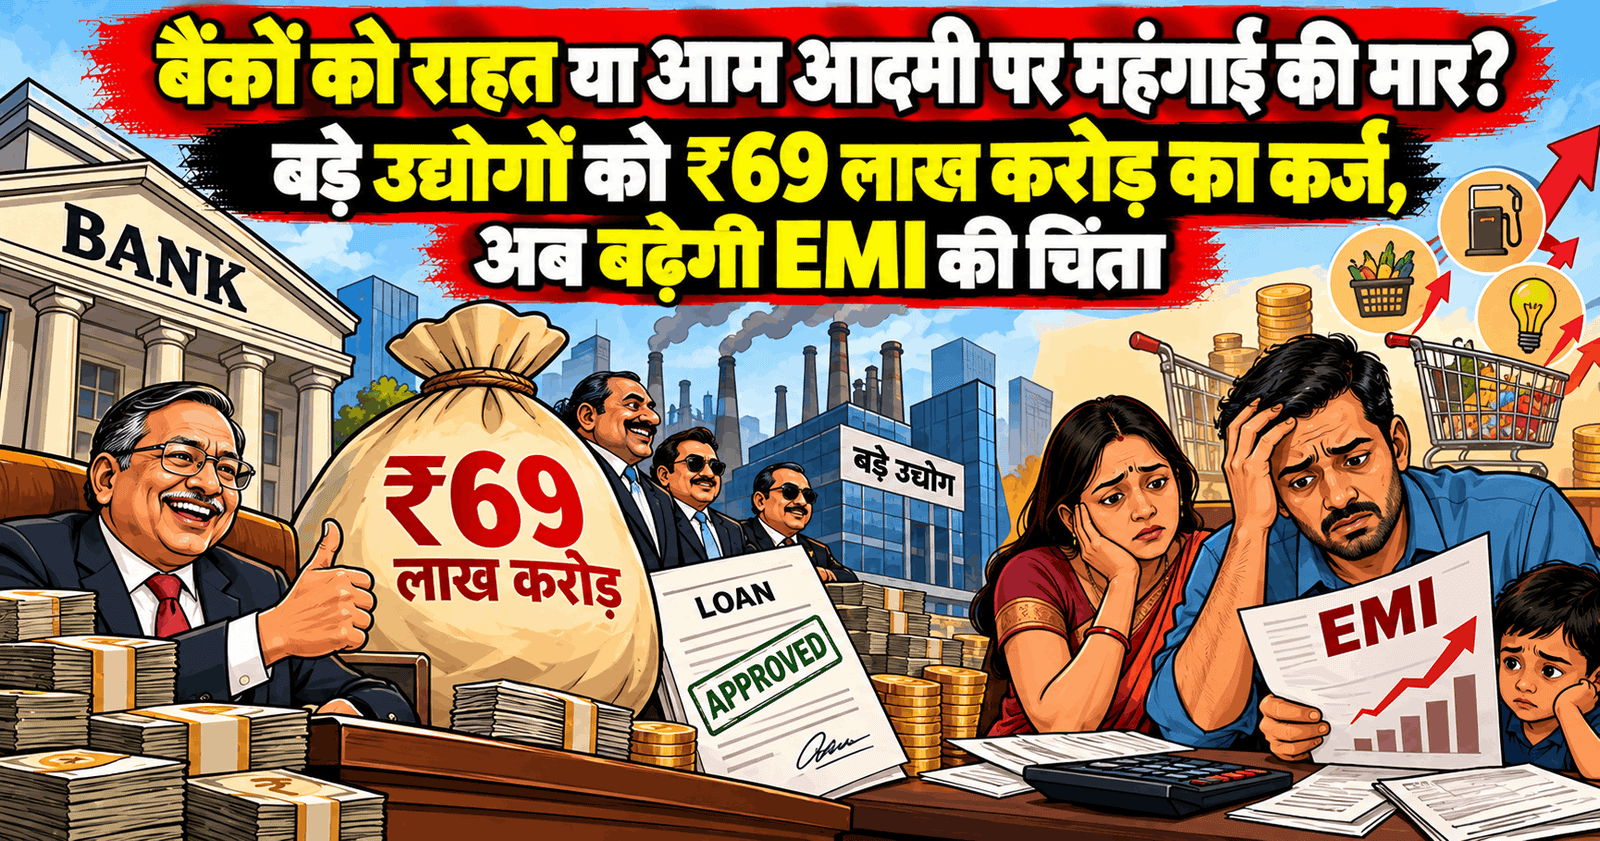
देश की बैंकिंग व्यवस्था आज एक ऐसे मोड़ पर खड़ी है, जहां एक तरफ बड़े उद्योगों को लाखों करोड़ रुपये का कर्ज दिया जा रहा है, तो दूसरी तरफ आम आदमी महंगाई, महंगे कर्ज और घटती बचत की चिंता से जूझ रहा है। कंपनियों को अपना कारोबार बढ़ाने के लिए पैसा चाहिए, बैंकों को अपना मुनाफा बनाए रखना है और सरकार को अर्थव्यवस्था की रफ्तार तेज रखनी है। लेकिन इस पूरी व्यवस्था में सबसे जरूरी सवाल यह है कि जब बड़े कर्ज फंस जाते हैं, तब नुकसान कौन उठाता है? क्या उसकी कीमत बड़े कर्जदार चुकाते हैं, बैंक उठाते हैं या फिर अप्रत्यक्ष रूप से आम जमाकर्ता और छोटे कारोबारी इसकी मार झेलते हैं?
भारतीय रिजर्व बैंक यानी RBI ने 7 अक्टूबर 2026 को रेपो रेट में 0.25 प्रतिशत की बढ़ोतरी करते हुए इसे 5.25 प्रतिशत से 5.50 प्रतिशत कर दिया। मूल लेख के अनुसार, फरवरी 2023 के बाद यह पहली बढ़ोतरी है। ब्याज दरों में इस बदलाव का उद्देश्य महंगाई और वित्तीय स्थिरता से जुड़ी चुनौतियों से निपटना है, लेकिन इसका असर बैंकों, कंपनियों और आम परिवारों पर अलग-अलग पड़ सकता है। यदि बैंक बढ़ी हुई लागत का बोझ ग्राहकों पर डालते हैं, तो घर खरीदने का सपना देख रहे परिवारों, कार लोन लेने वालों और छोटे कारोबारियों के लिए कर्ज महंगा हो सकता है।
यहां सबसे बड़ा सवाल है कि क्या ब्याज दर बढ़ने से बैंकों को वास्तविक राहत मिलेगी या बैंकिंग व्यवस्था की पुरानी समस्याएं जस की तस बनी रहेंगी?
₹69 लाख करोड़ का कॉरपोरेट कर्ज: आंकड़ा बड़ा, जिम्मेदारी उससे भी बड़ी
मूल लेख में दिए गए आंकड़ों के अनुसार, वित्त वर्ष 2024-25 में कंपनियों पर बैंकों का बकाया कर्ज लगभग ₹63.19 लाख करोड़ था, जो वित्त वर्ष 2025-26 में बढ़कर करीब ₹69.22 लाख करोड़ हो गया। यानी एक साल में लगभग ₹6 लाख करोड़ की बढ़ोतरी। लेख के मुताबिक, बड़े उद्योगों को दिए गए कर्ज का हिस्सा करीब ₹32.3 लाख करोड़ है। बुनियादी ढांचे, बिजली, ऊर्जा, दूरसंचार, इस्पात और निर्माण जैसे क्षेत्रों में बड़ी पूंजी की जरूरत के कारण कॉरपोरेट कर्ज की मांग बढ़ती है।
बड़े उद्योगों को कर्ज देना अपने आप में गलत नहीं है। देश को नई सड़कें, बंदरगाह, बिजली परियोजनाएं, कारखाने और आधुनिक संचार व्यवस्था चाहिए। इन परियोजनाओं से रोजगार पैदा हो सकता है, उत्पादन बढ़ सकता है और अर्थव्यवस्था को गति मिल सकती है। लेकिन किसी भी बैंक के लिए असली चुनौती केवल कर्ज बांटना नहीं, बल्कि यह सुनिश्चित करना है कि पैसा सही जगह लगे और समय पर वापस आए।
यदि कोई बड़ी कंपनी कर्ज लेकर अपना कारोबार बढ़ाती है, मुनाफा कमाती है और समय पर भुगतान करती है, तो बैंक और अर्थव्यवस्था दोनों को फायदा हो सकता है। लेकिन अगर परियोजना उम्मीद के मुताबिक नहीं चलती, कर्ज की किस्तें रुक जाती हैं या खाता खराब कर्ज यानी NPA बन जाता है, तो बैंक को नुकसान के लिए प्रावधान करना पड़ता है। इससे उसका मुनाफा और आगे कर्ज देने की क्षमता प्रभावित हो सकती है।
इसलिए केवल यह बताना पर्याप्त नहीं कि बड़े उद्योगों को कितना कर्ज मिला। यह भी जरूरी है कि कर्ज किन शर्तों पर दिया गया, उसकी निगरानी कैसे हुई और भुगतान में चूक होने पर जिम्मेदारी किसकी तय हुई।
बड़े उद्योगों के लिए हजारों करोड़, छोटे कारोबारियों के लिए मुश्किलें
भारत की अर्थव्यवस्था में छोटे दुकानदारों, सूक्ष्म, लघु और मध्यम उद्योगों यानी MSME तथा स्वरोजगार करने वाले लोगों की अहम भूमिका है। लाखों परिवार इन्हीं छोटे कारोबारों पर निर्भर हैं। किसी छोटे कारोबारी के लिए कुछ लाख रुपये का कर्ज भी दुकान चलाने, कर्मचारियों को वेतन देने और परिवार की जरूरतें पूरी करने का सहारा हो सकता है।
दूसरी ओर, बड़े उद्योगों को हजारों करोड़ रुपये के कर्ज की जरूरत पड़ती है। बैंकों के लिए दोनों तरह के ग्राहकों को कर्ज देना जरूरी है, लेकिन उनके बीच संतुलन भी जरूरी है। यदि बैंक अपनी पूंजी और उपलब्ध संसाधनों का बड़ा हिस्सा कुछ लंबे समय वाले बड़े कर्जों में लगा देते हैं, तो दूसरे ग्राहकों को कर्ज देने की क्षमता प्रभावित हो सकती है। यह असर हर बैंक में एक जैसा नहीं होता, लेकिन जोखिम को नजरअंदाज भी नहीं किया जा सकता।
बड़े उद्योगों को मिलने वाले कर्ज का लाभ तभी व्यापक होगा, जब उससे उत्पादन, रोजगार और आर्थिक गतिविधियां बढ़ें। यदि बड़े कर्ज का लाभ कुछ कंपनियों तक सीमित रह जाए और छोटे कारोबारियों को पर्याप्त वित्तीय सहायता न मिले, तो आर्थिक विकास का फायदा समाज के बड़े हिस्से तक पहुंचने में कठिनाई होगी।
कर्ज डूबने पर बैंक का नुकसान, लेकिन जिम्मेदारी किसकी?
बैंकिंग व्यवस्था की सबसे गंभीर समस्याओं में से एक खराब कर्ज है। जब कोई कर्जदार समय पर भुगतान नहीं करता और उसका खाता NPA बन जाता है, तो बैंक को संभावित नुकसान के लिए रकम अलग रखनी पड़ती है। इससे बैंक का मुनाफा कम हो सकता है और नए कर्ज देने की गुंजाइश प्रभावित हो सकती है।
मूल लेख में दावा किया गया है कि पिछले 12 वित्त वर्षों में बड़े कॉरपोरेट और सेवा क्षेत्र को दिए गए करीब ₹10 लाख करोड़ के कर्ज बट्टे खाते में डाले गए। इस आंकड़े को समझते समय एक जरूरी अंतर ध्यान में रखना चाहिए। कर्ज को बट्टे खाते में डालने का मतलब यह नहीं कि कर्जदार का भुगतान करने का कानूनी दायित्व अपने आप खत्म हो गया। बैंक लेखांकन के तहत ऐसे कर्ज को अपनी सक्रिय बही से हटा सकते हैं, जबकि वसूली की कार्रवाई जारी रह सकती है।
इसी तरह, बट्टे खाते में डाली गई पूरी रकम को सीधे आम जमाकर्ताओं का नुकसान बताना भी सही नहीं होगा। वास्तविक नुकसान इस बात पर निर्भर करता है कि बैंक ने पहले कितना प्रावधान किया, कितनी वसूली हुई और अंत में कितनी रकम वापस नहीं मिल सकी। फिर भी, यदि खराब कर्ज की समस्या बढ़ती है, तो बैंक की वित्तीय स्थिति पर दबाव पड़ता है। इसलिए बड़े कर्ज की निगरानी और वसूली की प्रक्रिया मजबूत होना जरूरी है।
बैंक का पैसा जनता की बचत से भी आता है। लोग अपनी मेहनत की कमाई इसलिए जमा करते हैं कि जरूरत पड़ने पर उनका पैसा उपलब्ध रहे और उस पर उचित ब्याज मिले। इसलिए बड़े कर्जदारों को राहत देने और बैंक की वित्तीय स्थिति संभालने के बीच जमाकर्ताओं के हितों को नजरअंदाज नहीं किया जा सकता।
रेपो रेट बढ़ा, अब EMI पर क्या असर पड़ेगा?
रेपो रेट वह दर है, जिस पर रिजर्व बैंक बैंकों को अल्पकालीन धन उपलब्ध कराता है। जब रेपो रेट बढ़ता है, तो बैंकों की उधारी की लागत बढ़ सकती है। बैंक इसके जवाब में कुछ ग्राहकों के कर्ज पर ब्याज दर बढ़ा सकते हैं। हालांकि, इसका असर हर बैंक और हर ग्राहक पर एक जैसा या तुरंत नहीं पड़ता।
यदि होम लोन की ब्याज दर बढ़ती है, तो ग्राहक की मासिक किस्त यानी EMI बढ़ सकती है या कर्ज चुकाने की अवधि लंबी हो सकती है। कार लोन और व्यक्तिगत कर्ज भी महंगे हो सकते हैं। इसका सीधा असर परिवार के मासिक बजट पर पड़ सकता है। जिस पैसे को बच्चों की पढ़ाई, इलाज, राशन या बचत पर खर्च किया जाना था, उसका बड़ा हिस्सा कर्ज की किस्त में जा सकता है।
लेकिन ब्याज दर बढ़ाने का उद्देश्य केवल कर्ज महंगा करना नहीं है। RBI का मकसद महंगाई पर नियंत्रण और वित्तीय स्थिरता बनाए रखना भी होता है। महंगे कर्ज के कारण लोग और कंपनियां कुछ खर्च टाल सकते हैं, जिससे मांग और कीमतों पर दबाव कम हो सकता है। दूसरी ओर, यदि कर्ज की लागत बहुत बढ़ती है, तो कारोबार और निवेश पर भी असर पड़ सकता है।
इसलिए ब्याज दर में बढ़ोतरी को न तो हर स्थिति में बैंकों के लिए राहत माना जा सकता है और न ही हर ग्राहक के लिए तत्काल नुकसान। असली असर इस बात पर निर्भर करेगा कि बैंक अपनी ब्याज दरों में कितना बदलाव करते हैं, जमा पर कितना ब्याज देते हैं और अर्थव्यवस्था में महंगाई तथा मांग की स्थिति कैसी रहती है।
बैंकों को राहत मिलेगी, लेकिन तस्वीर इतनी आसान नहीं
रेपो रेट बढ़ने से बैंकों को नए कर्ज पर ज्यादा ब्याज मिल सकता है। लेकिन बैंक को ग्राहकों से जमा रकम जुटाने के लिए भी प्रतिस्पर्धा करनी पड़ती है। यदि लोग अपनी बचत का बड़ा हिस्सा शेयर बाजार और म्यूचुअल फंड में लगाने लगें, तो बैंक जमा बढ़ाने के लिए ब्याज दरें बढ़ा सकते हैं। इससे उनकी लागत बढ़ सकती है।
दूसरी तरफ, यदि कर्ज महंगा होने के कारण घर, कार और दूसरे खुदरा कर्जों की मांग कम हो जाती है, तो बैंक के नए कर्ज का कारोबार प्रभावित हो सकता है। बैंक की कमाई केवल कर्ज पर मिलने वाले ब्याज से तय नहीं होती। जमा पर दिए जाने वाले ब्याज, खराब कर्ज, संचालन लागत और जोखिम के लिए रखी जाने वाली पूंजी का भी बड़ा महत्व है।
बैंकों को अपने बड़े कर्जों के जोखिम का सही आकलन करना होगा। किसी बड़ी कंपनी के भुगतान में चूक होने पर बैंक को अधिक प्रावधान करना पड़ सकता है। इससे मुनाफे पर असर पड़ता है। इसलिए ब्याज दर बढ़ने से कुछ राहत मिलने की संभावना हो सकती है, लेकिन इससे खराब कर्ज, कमजोर वसूली या गलत कर्ज वितरण जैसी समस्याएं अपने आप खत्म नहीं होंगी।
वैश्विक संकट का असर भारत पर भी
दुनिया में युद्ध, तेल की कीमतों में उतार-चढ़ाव, डॉलर की मजबूती और मुद्रा बाजार में बदलाव जैसी घटनाएं भारत की अर्थव्यवस्था को प्रभावित कर सकती हैं। भारत अपनी ऊर्जा जरूरतों के लिए आयात पर काफी निर्भर है। यदि तेल महंगा होता है या रुपया डॉलर के मुकाबले कमजोर पड़ता है, तो आयात की लागत बढ़ सकती है। इसका असर परिवहन, उत्पादन और कई वस्तुओं की कीमतों पर पड़ सकता है।
कमजोर मानसून या मौसम में असामान्य बदलाव भी खाद्य पदार्थों की कीमतों पर दबाव डाल सकते हैं। ऐसी स्थिति में RBI के सामने चुनौती होती है कि महंगाई पर नियंत्रण रखा जाए, लेकिन आर्थिक विकास और कर्ज की उपलब्धता भी प्रभावित न हो।
हालांकि, किसी एक कारण को महंगाई या ब्याज दर में बदलाव का पूरा जिम्मेदार नहीं माना जा सकता। इसके लिए मुद्रास्फीति, तेल की कीमतों, रुपये की स्थिति, घरेलू मांग और अन्य आर्थिक आंकड़ों का एक साथ अध्ययन करना जरूरी है।
बड़े उद्योगों को रोकना नहीं, जवाबदेही तय करना जरूरी
देश को बड़े उद्योगों की जरूरत है। रोजगार, उत्पादन, निर्यात और बुनियादी ढांचे के विकास में उनकी भूमिका महत्वपूर्ण है। इसलिए समस्या बड़े उद्योगों को कर्ज देने में नहीं, बल्कि कर्ज के जोखिम और जवाबदेही को सही तरीके से संभालने में है।
बैंकों को कर्ज देने से पहले कंपनियों की वित्तीय स्थिति की जांच करनी चाहिए। कर्ज मिलने के बाद यह देखना चाहिए कि पैसा तय उद्देश्य पर खर्च हो रहा है या नहीं। भुगतान में चूक होने पर समय रहते कार्रवाई होनी चाहिए। बड़े कर्जदारों के साथ वही नियम और जवाबदेही लागू होनी चाहिए, जो बैंकिंग व्यवस्था को सुरक्षित रखने के लिए जरूरी हैं।
साथ ही, छोटे कारोबारियों और आम ग्राहकों को भी उचित शर्तों पर कर्ज उपलब्ध होना चाहिए। जमाकर्ताओं की बचत का सम्मान होना चाहिए और बैंकिंग व्यवस्था में पारदर्शिता बनी रहनी चाहिए। यदि किसी बड़े कर्ज में गंभीर अनियमितता या लापरवाही सामने आती है, तो उसकी निष्पक्ष जांच और जिम्मेदारी तय करने की व्यवस्था होनी चाहिए।
निष्कर्ष: बैंक मजबूत होंगे, तभी आम आदमी का भरोसा बचेगा
रेपो रेट में बढ़ोतरी महंगाई और वित्तीय स्थिरता से जुड़ी चुनौतियों से निपटने का एक कदम हो सकती है, लेकिन इसे बैंकिंग क्षेत्र की सभी समस्याओं का समाधान नहीं माना जा सकता। बैंकों की असली मजबूती इस बात से तय होगी कि वे कितना जिम्मेदारी से कर्ज देते हैं, खराब कर्ज की कितनी प्रभावी वसूली करते हैं और अपनी पूंजी तथा जमा रकम का प्रबंधन कितनी सावधानी से करते हैं।
बड़े उद्योगों को कर्ज देना आर्थिक विकास के लिए जरूरी है, लेकिन कर्ज के साथ जवाबदेही भी जरूरी है। यदि किसी परियोजना से उत्पादन और रोजगार बढ़ता है, तो उसका लाभ व्यापक अर्थव्यवस्था तक पहुंचना चाहिए। यदि कर्ज वापस नहीं आता, तो वसूली और जिम्मेदारी तय करने की प्रक्रिया प्रभावी होनी चाहिए। इसका पूरा बोझ आम जमाकर्ताओं और छोटे कारोबारियों पर नहीं पड़ना चाहिए।
बैंकों को मजबूत बनाने का रास्ता केवल ब्याज दर बढ़ाने में नहीं, बल्कि सही कर्ज वितरण, बेहतर निगरानी, खराब कर्ज की वसूली और जमाकर्ताओं के हितों की रक्षा में है। आखिरकार बैंकिंग व्यवस्था की असली ताकत ₹69 लाख करोड़ जैसे बड़े आंकड़ों में नहीं, बल्कि उस भरोसे में है जिसके कारण आम आदमी अपनी मेहनत की कमाई बैंक में जमा करता है।