अंतरराष्ट्रीय/विशेष रिपोर्ट | ABC NATIONAL NEWS | वॉशिंगटन/नई दिल्ली | 8 अक्टूबर 2026
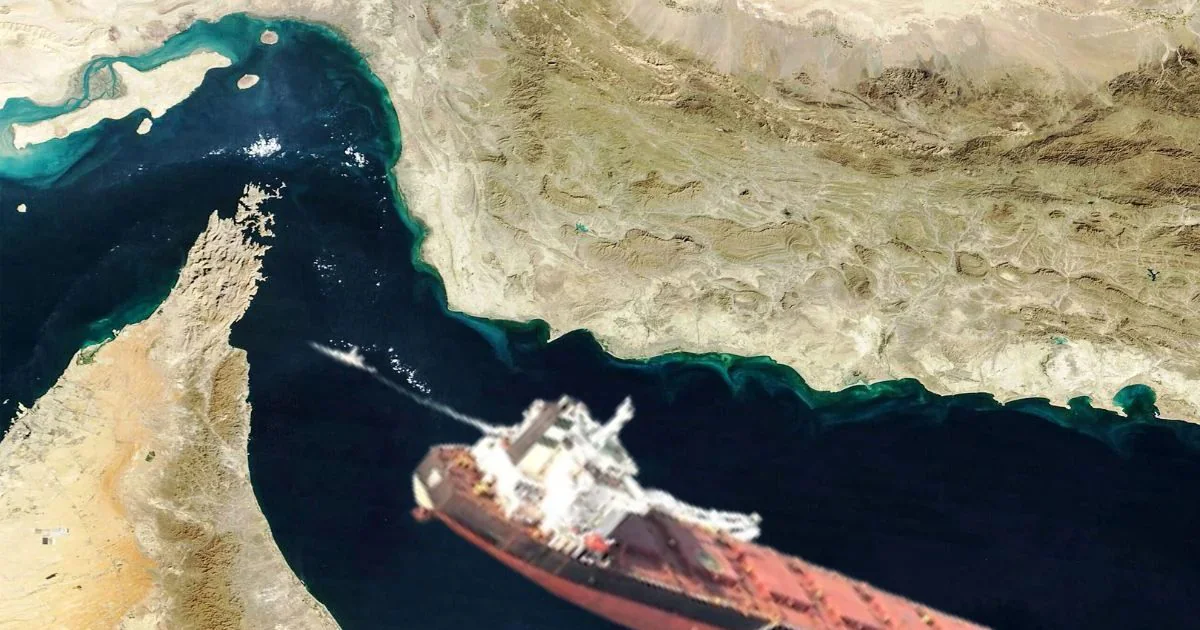
पश्चिम एशिया में जारी युद्ध और हॉर्मुज़ जलडमरूमध्य में लगातार बढ़ते सुरक्षा खतरे ने अब समुद्री व्यापार और वैश्विक ऊर्जा बाजार पर अपना स्पष्ट असर दिखाना शुरू कर दिया है। दुनिया के सबसे महत्वपूर्ण ऊर्जा मार्गों में शामिल हॉर्मुज़ से गुजरने वाले मालवाहक जहाजों की संख्या दो महीने से अधिक समय के सबसे निचले स्तर पर पहुंच गई है। Kpler के आंकड़ों के अनुसार 6 अक्टूबर को इस जलडमरूमध्य से केवल सात कमोडिटी जहाज गुजरे, जो 23 जुलाई के बाद सबसे कम संख्या है। इससे भी महत्वपूर्ण बात यह है कि हॉर्मुज़ से गुजरने वाला कच्चे तेल का प्रवाह भी पिछले युद्धकालीन उच्च स्तर की तुलना में 27 प्रतिशत घटकर कम से कम 10.1 मिलियन बैरल प्रतिदिन रह गया है। Kpler के अनुसार यह मात्रा युद्ध से पहले के स्तर की करीब 74 प्रतिशत है। यानी अभी हॉर्मुज़ पूरी तरह बंद नहीं है, लेकिन समुद्री यातायात और तेल प्रवाह दोनों पर दबाव साफ दिखाई दे रहा है।
हॉर्मुज़ का महत्व समझना इसलिए जरूरी है क्योंकि यह कोई सामान्य समुद्री रास्ता नहीं, बल्कि दुनिया की ऊर्जा अर्थव्यवस्था का एक प्रमुख चोकपॉइंट है। अमेरिका की EIA के अनुसार 2025 की पहली छमाही में औसतन करीब 20.9 मिलियन बैरल प्रतिदिन तेल हॉर्मुज़ से होकर गुजर रहा था, जो वैश्विक पेट्रोलियम तरल पदार्थों की खपत के लगभग पांचवें हिस्से के बराबर था। IEA के अनुसार 2025 में औसतन करीब 20 मिलियन बैरल प्रतिदिन कच्चा तेल और पेट्रोलियम उत्पाद इस रास्ते से गुजरे और दुनिया के समुद्री तेल व्यापार का लगभग एक-चौथाई हिस्सा इस जलडमरूमध्य पर निर्भर रहा। यही कारण है कि हॉर्मुज़ में पैदा हुआ संकट केवल ईरान, अमेरिका, इजरायल या खाड़ी देशों का संकट नहीं रह जाता; इसका असर एशिया, यूरोप, भारत और दुनिया के ऊर्जा उपभोक्ताओं तक पहुंच सकता है।
सबसे महत्वपूर्ण बात यह है कि मौजूदा संकट में तेल की उपलब्धता और तेल को बाजार तक पहुंचाने की क्षमता अलग-अलग समस्याएं बनती जा रही हैं। पिछले सप्ताह हॉर्मुज़ में टैंकरों पर हमले युद्ध शुरू होने के बाद किसी एक सप्ताह में सबसे अधिक रहे। Reuters के अनुसार 28 सितंबर से 5 अक्टूबर के बीच कम से कम 12 घटनाएं दर्ज हुईं, जिनमें हमले, हमले की कोशिशें, ड्रोन की गतिविधियां और जहाजों को धमकाने जैसी घटनाएं शामिल थीं। इससे जहाज मालिकों, चालक दल और बीमा कंपनियों के सामने जोखिम तेजी से बढ़ा है। परिणाम यह है कि भले ही खाड़ी देशों के पास बेचने के लिए तेल मौजूद हो, लेकिन उसे सुरक्षित और कम लागत में अंतरराष्ट्रीय बाजार तक पहुंचाना लगातार मुश्किल होता जा रहा है। यही वह बिंदु है जहां वर्तमान संकट सीधे लॉजिस्टिक्स संकट में बदल रहा है।
इसका आर्थिक नुकसान केवल उन जहाजों तक सीमित नहीं है जो हॉर्मुज़ से गुजर नहीं पा रहे। जहाजों को लंबे या जटिल वैकल्पिक रास्तों पर भेजना पड़ सकता है, समुद्र में इंतजार बढ़ सकता है, एक जहाज से दूसरे जहाज में तेल स्थानांतरित करने की जरूरत पड़ सकती है और सुरक्षा के लिए अतिरिक्त खर्च करना पड़ सकता है। Reuters की रिपोर्ट के अनुसार मध्य-पूर्व से एशिया तक टैंकरों की लागत बेहद ऊंचे स्तर पर पहुंच चुकी है और कुछ मार्गों पर टैंकर की दैनिक लागत 12 लाख डॉलर से अधिक बताई गई है। Financial Times के हवाले से रिपोर्टों में यह भी सामने आया है कि हॉर्मुज़ से गुजरने वाले जहाजों के कप्तानों को सामान्य वेतन से कई गुना अधिक भुगतान और प्रति यात्रा विशेष बोनस तक दिया जा रहा है। यानी युद्ध का एक बड़ा आर्थिक असर यह है कि तेल की कीमत बढ़ने से पहले ही तेल की परिवहन लागत बढ़ रही है।
लेकिन यहां एक महत्वपूर्ण संतुलन भी समझना होगा। सात जहाजों का 6 अक्टूबर का आंकड़ा यह साबित नहीं करता कि हॉर्मुज़ पूरी तरह बंद हो चुका है। Reuters के अनुसार अगले दिन, 7 अक्टूबर को आवाजाही कुछ बढ़कर करीब 10 जहाजों तक पहुंची, हालांकि यह संख्या उस स्तर से अभी भी बहुत कम थी जब सप्ताह की शुरुआत में प्रतिदिन 20 से अधिक जहाज गुजर रहे थे। दूसरी ओर, सितंबर में खाड़ी क्षेत्र के तेल निर्यातकों ने वैकल्पिक व्यवस्थाओं और समुद्री ट्रांसफर के जरिए युद्ध-पूर्व स्तर के करीब या कुछ अवधियों में उससे ऊपर भी निर्यात किया था। इसका अर्थ यह है कि बाजार ने पूरी तरह हार नहीं मानी है; पाइपलाइन, वैकल्पिक बंदरगाह, जहाज से जहाज में तेल स्थानांतरण और दूसरे समुद्री मार्ग संकट के कुछ प्रभाव को फिलहाल संभाल रहे हैं।
यही वजह है कि वर्तमान स्थिति को “हॉर्मुज़ बंद” कहना अभी सही नहीं होगा। असली कहानी यह है कि हॉर्मुज़ की सामान्य और सस्ती आपूर्ति-व्यवस्था टूट रही है और उसकी जगह महंगी, जोखिमपूर्ण और जटिल व्यवस्था ले रही है। Reuters के अनुसार सितंबर में हॉर्मुज़ से तेल का प्रवाह युद्ध-पूर्व स्तर से नीचे था, लेकिन ओमान की खाड़ी और लाल सागर से होने वाले निर्यात में वृद्धि ने कुछ कमी की भरपाई की। वैकल्पिक रास्तों ने आपूर्ति को पूरी तरह रुकने से बचाया है, लेकिन वे हॉर्मुज़ की पूरी क्षमता को तुरंत प्रतिस्थापित नहीं कर सकते। अमेरिका की EIA भी बताती है कि सऊदी अरब और संयुक्त अरब अमीरात के पास हॉर्मुज़ को बायपास करने वाली पाइपलाइन क्षमता है, लेकिन वह हॉर्मुज़ से गुजरने वाले कुल तेल प्रवाह का केवल एक हिस्सा ही संभाल सकती है।
सबसे बड़ा खतरा तेल की कीमत नहीं, महंगी ऊर्जा की लंबी अवधि है
बाजार पर इसका अगला असर कच्चे तेल की कीमतों में दिखाई देता है, लेकिन खतरा केवल यह नहीं कि तेल कुछ डॉलर महंगा हो जाएगा। असली खतरा तब पैदा होगा जब उच्च कीमतें कई सप्ताह या महीनों तक बनी रहेंगी। महंगा कच्चा तेल रिफाइनरियों की लागत बढ़ाता है, पेट्रोल-डीजल और विमान ईंधन पर दबाव डालता है, परिवहन महंगा करता है और अंततः सामान की ढुलाई से लेकर खाद्य कीमतों तक पूरी अर्थव्यवस्था में लागत बढ़ा सकता है। IEA ने पहले ही चेतावनी दी थी कि हॉर्मुज़ संकट और ऊंची ईंधन कीमतों के कारण 2026 में वैश्विक तेल मांग पर दबाव पड़ा है। जुलाई की IEA रिपोर्ट में 2026 की तेल मांग में 1.6 मिलियन बैरल प्रतिदिन की गिरावट का अनुमान लगाया गया था, जिसमें हॉर्मुज़ की बाधा और ऊंची ईंधन कीमतों को प्रमुख कारणों में शामिल किया गया था।
भारत के लिए खतरा कितना बड़ा?
भारत के लिए हॉर्मुज़ संकट का महत्व और भी अधिक है क्योंकि देश अपनी जरूरत का बड़ा हिस्सा कच्चे तेल के आयात से पूरा करता है। पश्चिम एशिया भारत के महत्वपूर्ण ऊर्जा आपूर्तिकर्ताओं में है और हॉर्मुज़ में लंबे समय तक व्यवधान भारत के लिए तीन स्तरों पर दबाव पैदा कर सकता है—तेल की कीमत, माल ढुलाई और बीमा लागत। यदि अंतरराष्ट्रीय कच्चे तेल की कीमत लंबे समय तक ऊंची रहती है तो भारतीय तेल आयात बिल पर सीधा असर पड़ सकता है। Indian Express की जुलाई की गणना के अनुसार भारत हर साल लगभग 1.8 से 2 अरब बैरल कच्चा तेल आयात करता है; ऐसे में अंतरराष्ट्रीय तेल कीमत में प्रति बैरल 1 डॉलर की बढ़ोतरी भारत के वार्षिक तेल आयात बिल को लगभग 2 अरब डॉलर तक बढ़ा सकती है, यदि अन्य स्थितियां समान रहें। यह एक मोटा वार्षिकीकृत अनुमान है, तत्काल अतिरिक्त भुगतान का आंकड़ा नहीं।
इसका मतलब यह है कि यदि तेल की कीमत में लंबे समय तक 10 डॉलर प्रति बैरल की अतिरिक्त बढ़ोतरी बनी रहती है, तो इसी गणना के आधार पर भारत के वार्षिक तेल आयात बिल पर लगभग 20 अरब डॉलर तक का अतिरिक्त दबाव बन सकता है। 20 डॉलर की अतिरिक्त कीमत की स्थिति में यह दबाव लगभग 40 अरब डॉलर तक पहुंच सकता है। लेकिन इसे नुकसान का निश्चित पूर्वानुमान नहीं माना जाना चाहिए, क्योंकि भारत की वास्तविक लागत पर रूस से आने वाले तेल की मात्रा, पश्चिम एशिया से आयात का हिस्सा, रुपये-डॉलर विनिमय दर, सरकारी कर नीति, रिफाइनिंग मार्जिन और अंतरराष्ट्रीय तेल कीमतों की अवधि जैसे कई कारक असर डालेंगे। फिर भी ये आंकड़े बताते हैं कि हॉर्मुज़ का संकट भारत के लिए केवल विदेश नीति या समुद्री सुरक्षा का मुद्दा नहीं है; यह महंगाई, चालू खाते और ऊर्जा सुरक्षा से सीधे जुड़ा आर्थिक सवाल है।
भारत के लिए राहत की बात यह है कि देश ने पिछले महीनों में आपूर्ति के वैकल्पिक तरीके अपनाए हैं। पश्चिम एशिया से आने वाले कुछ तेल को ship-to-ship transfers के जरिए हॉर्मुज़ के सबसे जोखिमपूर्ण हिस्सों से आगे ले जाने की व्यवस्था की गई है। सितंबर में भारत के पश्चिम एशियाई तेल आयात में इस तरह की व्यवस्था ने महत्वपूर्ण भूमिका निभाई। इसका अर्थ यह है कि भारतीय रिफाइनरियां केवल एक ही समुद्री रास्ते पर निर्भर नहीं हैं और वैश्विक तेल बाजार में भारत के पास रूस, अमेरिका, अफ्रीका तथा अन्य स्रोतों से आपूर्ति बढ़ाने की कुछ क्षमता भी है। लेकिन वैकल्पिक व्यवस्था पूरी तरह मुफ्त नहीं है—जहाज बदलने, अतिरिक्त दूरी, सुरक्षा, बीमा और समय की लागत अंततः तेल की वास्तविक कीमत में जुड़ती है।
असली नुकसान कहां हो रहा है?
हॉर्मुज़ संकट के संभावित नुकसान को चार स्तरों पर समझना होगा। पहला नुकसान—सीधा ऊर्जा नुकसान, यानी यदि तेल और गैस की आवाजाही वास्तव में लंबे समय के लिए घटती है तो वैश्विक आपूर्ति कम हो सकती है। दूसरा नुकसान—लॉजिस्टिक्स का, जिसमें जहाजों की कमी, ऊंचे किराये, लंबी यात्रा और जहाज से जहाज में ट्रांसफर शामिल हैं। तीसरा नुकसान—बीमा और सुरक्षा लागत का, क्योंकि जोखिम बढ़ने पर जहाजों के लिए प्रीमियम और सुरक्षा खर्च बढ़ता है। और चौथा तथा सबसे व्यापक नुकसान—महंगाई का, क्योंकि महंगा ईंधन परिवहन, बिजली, विमानन, उद्योग और रोजमर्रा की वस्तुओं की लागत को प्रभावित कर सकता है। अभी तक वैकल्पिक मार्गों और अतिरिक्त आपूर्ति ने वैश्विक तेल बाजार को पूरी तरह संकट में जाने से बचाया है, लेकिन यदि हमले जारी रहे और हॉर्मुज़ से वास्तविक प्रवाह और नीचे गया तो इन चारों दबावों का असर तेजी से बढ़ सकता है।
दुनिया के सामने अब सबसे बड़ा सवाल
वर्तमान संकट का सबसे बड़ा सवाल यह नहीं है कि 6 अक्टूबर को सात जहाज क्यों गुजरे; बड़ा सवाल यह है कि क्या यह गिरावट कुछ दिनों की सुरक्षा प्रतिक्रिया है या आने वाले हफ्तों की नई सामान्य स्थिति बनने जा रही है। यदि हमले कम होते हैं, समुद्री सुरक्षा बेहतर होती है और बीमा तथा जहाज संचालन का जोखिम घटता है तो यातायात तेजी से वापस आ सकता है। लेकिन यदि हमले जारी रहते हैं और जहाज कंपनियां हॉर्मुज़ से दूरी बनाए रखती हैं तो तेल का प्रवाह कम होने के साथ-साथ परिवहन लागत और बीमा प्रीमियम लंबे समय तक ऊंचे रह सकते हैं। Reuters की रिपोर्टिंग के मुताबिक सितंबर में वैकल्पिक रास्तों ने तेल आपूर्ति को काफी हद तक संभाला, लेकिन यह व्यवस्था बेहद नाजुक है और लगातार हमलों की स्थिति में उसकी क्षमता भी सीमित हो सकती है।
हॉर्मुज़ में सात जहाजों तक सिमटती आवाजाही इसलिए सिर्फ एक शिपिंग आंकड़ा नहीं है। यह वैश्विक अर्थव्यवस्था के उस हिस्से पर दबाव का संकेत है जहां युद्ध, समुद्री सुरक्षा, तेल, बीमा, जहाज और महंगाई एक-दूसरे से जुड़ जाते हैं। फिलहाल दुनिया ने वैकल्पिक रास्तों और आपूर्ति के जरिए बड़े झटके को कुछ हद तक संभाल लिया है, लेकिन जोखिम खत्म नहीं हुआ है। यदि हॉर्मुज़ से तेल प्रवाह 74 प्रतिशत के मौजूदा स्तर से और नीचे जाता है, तो नुकसान का गणित तेजी से बदल सकता है। भारत के लिए भी यही चेतावनी है—तेल की हर अतिरिक्त डॉलर कीमत सीधे आयात बिल पर दबाव डालती है, जबकि लंबे समय तक महंगा ईंधन महंगाई और आर्थिक विकास दोनों के लिए चुनौती बन सकता है। इसलिए आने वाले दिनों में हॉर्मुज़ से गुजरने वाले जहाजों की संख्या, प्रतिदिन तेल प्रवाह, टैंकर हमलों की संख्या, बीमा दरें और Brent crude की कीमत—ये पांच संकेतक इस पूरे संकट की वास्तविक दिशा तय करेंगे।