
राष्ट्रीय/व्यापार | ABC NATIONAL NEWS | नई दिल्ली | 17 सितंबर 2026
UPI पर ₹2,000 से अधिक के चुनिंदा मर्चेंट भुगतान पर Merchant Discount Rate यानी MDR लगाने के केंद्र सरकार के फैसले ने डिजिटल भुगतान व्यवस्था को लेकर बड़ा विवाद खड़ा कर दिया है। सरकार एक तरफ साफ तौर पर कह रही है कि इस फैसले के पीछे किसी विदेशी ताकत का दबाव नहीं है और भारत अपनी डिजिटल पेमेंट नीति स्वतंत्र रूप से तय करता है। दूसरी तरफ UPI ऐप बाजार में बड़े अमेरिकी-लिंक्ड खिलाड़ियों की भारी मौजूदगी इस पूरे फैसले के आर्थिक असर पर सवाल खड़े कर रही है। मामला सिर्फ 0.4 प्रतिशत MDR का नहीं है। सवाल यह भी है कि भारत में हर दिन करोड़ों डिजिटल भुगतान से बनने वाले नए राजस्व का सबसे बड़ा फायदा आखिर किन कंपनियों को मिलेगा।
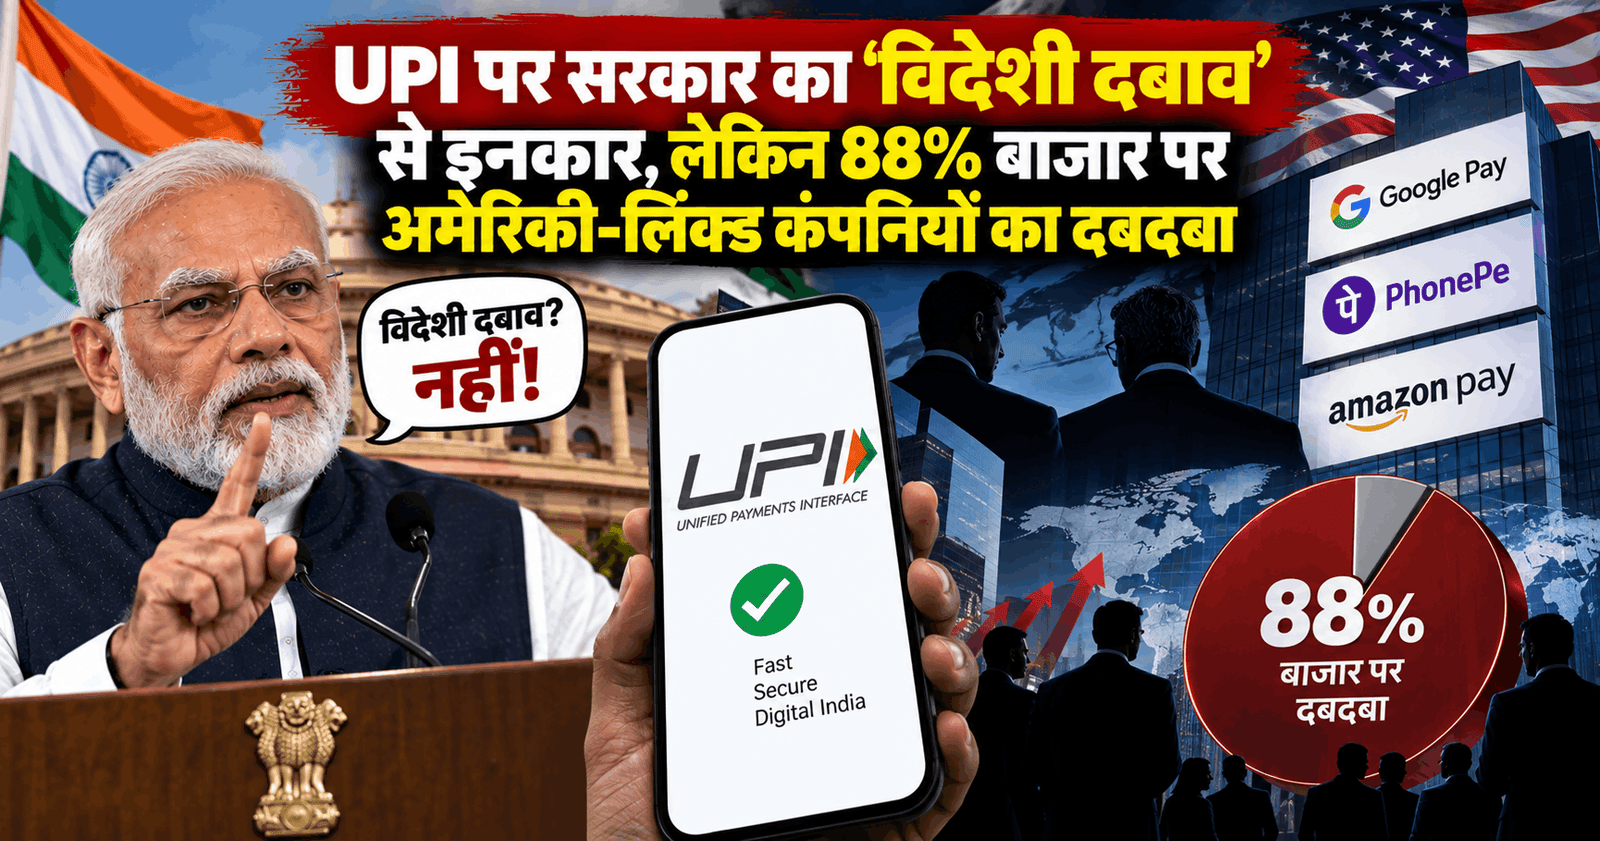
साझा किए गए बाजार हिस्सेदारी के आंकड़ों में PhonePe की हिस्सेदारी 48.9 प्रतिशत, Google Pay की 37.7 प्रतिशत और CRED की 1 प्रतिशत बताई गई है। तीनों को जोड़ने पर कुल हिस्सेदारी 87.6 प्रतिशत यानी लगभग 88 प्रतिशत होती है। PhonePe में अमेरिकी कंपनी Walmart की बड़ी हिस्सेदारी है, Google Pay सीधे अमेरिकी टेक दिग्गज Google का भुगतान प्लेटफॉर्म है और भारतीय फिनटेक कंपनी CRED में अमेरिकी कंपनी Meta ने 2026 में 900 मिलियन डॉलर निवेश कर लगभग 20 प्रतिशत की अल्पांश हिस्सेदारी हासिल की है। इस लिहाज से UPI ऐप बाजार में इन तीन बड़े प्लेटफॉर्म से जुड़ी विदेशी पूंजी और अमेरिकी कंपनियों का प्रभाव बेहद महत्वपूर्ण दिखाई देता है।
यही वह बिंदु है जहां MDR का विवाद और गंभीर हो जाता है। सरकार का कहना है कि नए शुल्क का मकसद किसी विदेशी कंपनी को फायदा पहुंचाना नहीं, बल्कि UPI के पूरे इकोसिस्टम को आर्थिक रूप से टिकाऊ बनाना है। केंद्र के मुताबिक UPI के संचालन, इंफ्रास्ट्रक्चर, साइबर सुरक्षा और ग्राहक सेवा पर लगातार खर्च बढ़ रहा है और लंबे समय तक पूरी व्यवस्था को सरकारी प्रोत्साहन के सहारे चलाना संभव नहीं है। वित्त मंत्रालय ने विदेशी प्रभाव के आरोपों को भी खारिज किया है और कहा है कि डिजिटल भुगतान से जुड़े नीतिगत फैसले भारत के अपने आर्थिक हितों के आधार पर लिए जाते हैं।
नई व्यवस्था 15 अक्टूबर 2026 से लागू होगी। इसके तहत ₹2,000 से अधिक के पात्र Person-to-Merchant यानी P2M UPI भुगतान पर 0.4 प्रतिशत MDR लगाया जाएगा। ₹75,000 या उससे अधिक के लेन-देन पर अधिकतम MDR ₹300 प्रति ट्रांजैक्शन होगा। व्यक्ति से व्यक्ति यानी P2P भुगतान इस शुल्क से बाहर रहेगा और ₹2,000 तक के मर्चेंट भुगतान भी शुल्क मुक्त रहेंगे। रेलवे, ईंधन, टेलीकॉम, बीमा और कुछ अन्य आवश्यक सेवाओं के लिए ₹2,000 से ऊपर के भुगतान पर 0.4 प्रतिशत के बजाय ₹5 का फ्लैट शुल्क निर्धारित किया गया है। सरकार का कहना है कि ग्राहक से सीधे यह शुल्क नहीं लिया जाएगा।
लेकिन कारोबारियों की चिंता यहीं से शुरू होती है। यदि ग्राहक से सीधे MDR नहीं लिया जाएगा, तो इसका आर्थिक बोझ पेमेंट इकोसिस्टम में मौजूद दूसरे हिस्सेदारों पर पड़ेगा। व्यापारी संगठनों ने आशंका जताई है कि बड़े डिजिटल भुगतान पर अतिरिक्त लागत आने से पहले से कम मार्जिन पर काम कर रहे कारोबारियों पर दबाव बढ़ सकता है। Retailers Association of India ने चेतावनी दी है कि अतिरिक्त लागत कुछ कारोबारियों को फिर से नकद भुगतान की तरफ ले जा सकती है। पेट्रोल पंप जैसे कारोबारों में भी ₹2,000 से ऊपर के UPI भुगतान पर शुल्क को लेकर विरोध सामने आया है। इस मामले में सुप्रीम कोर्ट में जनहित याचिका भी दाखिल हो चुकी है।
UPI का विशाल आकार इस पूरे विवाद को और महत्वपूर्ण बना देता है। अगस्त 2026 में UPI पर करीब 24.5 अरब लेन-देन हुए और इनका कुल मूल्य लगभग ₹29.82 लाख करोड़ रहा। इतने बड़े डिजिटल भुगतान नेटवर्क में 0.4 प्रतिशत की MDR दर देखने में छोटी जरूर लग सकती है, लेकिन इसके पीछे बनने वाला राजस्व बहुत बड़ा हो सकता है। एक अनुमान के मुताबिक नई व्यवस्था से UPI इकोसिस्टम के लिए सालाना लगभग ₹16,000 करोड़ तक का राजस्व पैदा हो सकता है। यह राशि बैंकों, पेमेंट ऐप्स और दूसरे सर्विस प्रोवाइडर्स के बीच बांटी जानी है।
यही वह जगह है जहां अमेरिकी कंपनियों से जुड़े बड़े UPI प्लेटफॉर्म की बाजार हिस्सेदारी का सवाल महत्वपूर्ण हो जाता है। यदि PhonePe और Google Pay जैसे बड़े प्लेटफॉर्म के पास बाजार का बड़ा हिस्सा है और CRED भी विदेशी निवेश से जुड़ा हुआ है, तो MDR से पैदा होने वाले संभावित राजस्व के वितरण को लेकर पारदर्शिता जरूरी हो जाती है। सवाल यह है कि प्रति ₹100 MDR में किस हिस्सेदार को कितना पैसा मिलेगा? पेमेंट ऐप्स का हिस्सा कितना होगा? बैंक कितना रखेंगे? पेमेंट सर्विस प्रोवाइडर्स को कितना मिलेगा? और छोटे भारतीय पेमेंट खिलाड़ियों को इस नई व्यवस्था से वास्तविक लाभ कितना मिलेगा?
इसी मुद्दे को लेकर राजनीतिक विवाद भी तेज हो गया है। विपक्षी नेताओं ने आरोप लगाया है कि MDR व्यवस्था से अमेरिकी कंपनियों को फायदा पहुंच सकता है और सरकार पर विदेशी दबाव में फैसला लेने के आरोप लगाए हैं। राहुल गांधी ने भी UPI शुल्क के मुद्दे पर सरकार की आलोचना की है। दूसरी ओर वित्त मंत्रालय ने इन आरोपों को खारिज करते हुए कहा है कि फैसला किसी विदेशी दबाव में नहीं लिया गया। इसलिए विदेशी दबाव में फैसला होने का दावा अभी राजनीतिक आरोप है, स्थापित तथ्य नहीं।
सरकार का कहना है कि MDR से छोटे भारतीय पेमेंट खिलाड़ियों को भी बड़े प्लेटफॉर्म से मुकाबला करने का मौका मिलेगा। लेकिन इसका आकलन सिर्फ बयान से नहीं, आंकड़ों से होगा। अगर उद्देश्य घरेलू कंपनियों को मजबूत करना है तो सरकार को यह बताना होगा कि नई MDR व्यवस्था में छोटे खिलाड़ियों के लिए कितनी आर्थिक गुंजाइश बनेगी। साथ ही यह भी स्पष्ट होना चाहिए कि बाजार में पहले से बड़ी हिस्सेदारी रखने वाले प्लेटफॉर्म नए revenue model से कितना लाभ हासिल कर सकते हैं।
UPI भारत की डिजिटल भुगतान क्रांति की सबसे बड़ी सफलताओं में शामिल रहा है। लंबे समय तक लगभग शून्य-MDR मॉडल ने इसे तेजी से आम लोगों और कारोबारियों तक पहुंचाने में भूमिका निभाई। अब बड़े मर्चेंट भुगतानों पर MDR की वापसी इस मॉडल में बड़ा बदलाव है। सरकार इसे UPI के इंफ्रास्ट्रक्चर और सुरक्षा को लंबे समय तक मजबूत रखने के लिए जरूरी कदम बता रही है, जबकि विपक्ष और कारोबारी संगठन इसके आर्थिक असर और राजस्व वितरण पर सवाल उठा रहे हैं।
अब असली सवाल सिर्फ यह नहीं है कि ₹2,000 से ऊपर UPI पर 0.4 प्रतिशत शुल्क क्यों लगाया गया। सवाल यह है कि जिस डिजिटल पेमेंट व्यवस्था का सबसे बड़ा बाजार लगभग 88 प्रतिशत कुछ बड़े अमेरिकी-लिंक्ड प्लेटफॉर्म के पास है, उसमें बनने वाले हजारों करोड़ रुपये के नए राजस्व का सबसे बड़ा फायदा आखिर किसे मिलेगा।