बिजनेस | ABC NATIONAL NEWS | नई दिल्ली | 1 अक्टूबर 2026
15 अक्टूबर 2026 से ₹2,000 से अधिक के कुछ UPI मर्चेंट भुगतान पर प्रस्तावित 0.4% Merchant Discount Rate (MDR) को लेकर ग्राहकों के बीच चिंता बढ़ रही है। एक सर्वे में शामिल लोगों के बड़े हिस्से ने कहा कि अगर यह शुल्क किसी दुकान या व्यापारी की ओर से उनसे वसूला जाता है, तो वे UPI के बजाय दूसरे भुगतान माध्यमों का इस्तेमाल करेंगे। सर्वे के अनुसार, ऐसे ग्राहकों में कुछ क्रेडिट कार्ड, कुछ डेबिट कार्ड और कुछ नकद भुगतान की ओर जाने की बात कह रहे हैं।
₹2,000 से ऊपर UPI भुगतान पर बदल सकता है भुगतान का तरीका
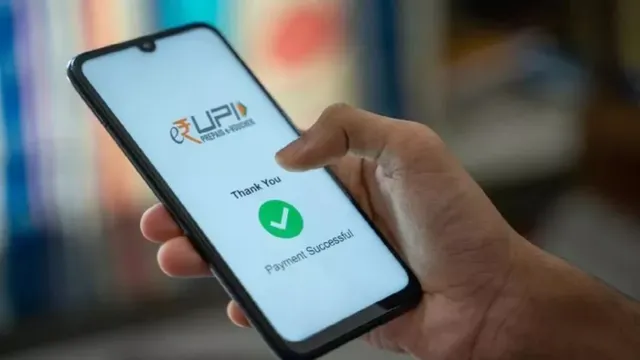
UPI ने पिछले कुछ वर्षों में देश में डिजिटल भुगतान का तरीका काफी बदल दिया है। छोटी दुकानों से लेकर बड़े कारोबार तक, लोग रोजमर्रा की खरीदारी के लिए UPI का इस्तेमाल करते हैं। लेकिन ₹2,000 से अधिक के कुछ Person-to-Merchant (P2M) लेनदेन पर MDR लागू होने की व्यवस्था के बाद ग्राहकों और व्यापारियों के भुगतान व्यवहार में बदलाव की संभावना सामने आई है।
LocalCircles के सर्वे में मुंबई के लोगों से पूछा गया कि अगर व्यापारी UPI भुगतान पर प्रस्तावित शुल्क का बोझ ग्राहकों पर डालते हैं तो वे क्या करेंगे। सर्वे में 29% लोगों ने क्रेडिट कार्ड, 20% ने नकद और 17% ने डेबिट कार्ड का विकल्प चुनने की बात कही।
सर्वे के आंकड़े पूरे देश की तस्वीर नहीं
हालांकि, यहां यह स्पष्ट करना जरूरी है कि उपलब्ध सर्वे मुंबई के लोगों पर आधारित है, इसलिए इसके आंकड़ों को सीधे पूरे भारत के उपभोक्ताओं की राय नहीं माना जा सकता। देश के अलग-अलग हिस्सों में डिजिटल भुगतान की आदत, कार्ड का इस्तेमाल, नकद लेनदेन और UPI पर निर्भरता अलग-अलग हो सकती है।
फिर भी सर्वे यह संकेत देता है कि यदि UPI भुगतान पर लगने वाला कोई शुल्क सीधे ग्राहक से लिया जाता है, तो कुछ उपभोक्ता भुगतान का दूसरा माध्यम चुन सकते हैं।
15 अक्टूबर से प्रस्तावित बदलाव
प्रस्तावित व्यवस्था के तहत ₹2,000 से अधिक के कुछ UPI मर्चेंट लेनदेन पर 0.4% MDR लागू होगा। यह शुल्क मुख्य रूप से व्यापारी पक्ष से संबंधित है। यानी इसका मतलब यह नहीं है कि हर ₹2,000 से अधिक के UPI भुगतान पर ग्राहक के बैंक खाते से स्वतः 0.4% राशि काट ली जाएगी।
हालांकि, यदि कोई व्यापारी इस लागत को ग्राहक से वसूलने की कोशिश करता है, तो इससे भुगतान के व्यवहार पर असर पड़ सकता है। यही वजह है कि इस व्यवस्था को लेकर ग्राहकों और कारोबारियों के बीच चर्चा तेज हुई है।
छोटे भुगतान पर क्या असर?
₹2,000 तक के सामान्य UPI भुगतान और ₹2,000 से ऊपर के कुछ मर्चेंट भुगतान के बीच अंतर समझना जरूरी है। प्रस्तावित MDR मुख्य रूप से निर्धारित श्रेणी के P2M लेनदेन से जुड़ा है। वहीं व्यक्ति से व्यक्ति यानी P2P भुगतान की व्यवस्था अलग है।
इसलिए किसी दोस्त या परिवार के सदस्य को UPI से पैसे भेजने और किसी दुकान या व्यापारी को ₹2,000 से अधिक का भुगतान करने को एक ही श्रेणी में नहीं रखा जा सकता।
व्यापारी पर पड़ेगा खर्च या ग्राहक पर?
इस व्यवस्था को लेकर सबसे बड़ा सवाल यही है कि MDR की लागत अंततः कौन उठाएगा। यदि व्यापारी स्वयं शुल्क वहन करता है तो ग्राहक के लिए भुगतान राशि में सीधा बदलाव जरूरी नहीं है। लेकिन यदि व्यापारी इसे अतिरिक्त शुल्क के रूप में ग्राहक पर डालता है, तो ग्राहक के पास कार्ड या नकद जैसे विकल्प चुनने का कारण बन सकता है।
यही स्थिति डिजिटल भुगतान के उस मॉडल के लिए महत्वपूर्ण होगी, जिसने छोटे कारोबारियों और ग्राहकों के बीच UPI को बेहद व्यापक बनाया है।
UPI के सामने नई चुनौती
UPI की लोकप्रियता का एक बड़ा कारण इसकी सरलता और भुगतान में आसानी रही है। दुकानदार के QR कोड को स्कैन करना और तुरंत भुगतान करना अब रोजमर्रा की आदत बन चुका है। ऐसे में ₹2,000 से अधिक के मर्चेंट भुगतान पर शुल्क की व्यवस्था के बाद ग्राहकों का व्यवहार किस तरह बदलता है, यह 15 अक्टूबर के बाद अधिक स्पष्ट होगा।
फिलहाल उपलब्ध सर्वे मुंबई का है, लेकिन मुद्दा राष्ट्रीय है—यदि UPI भुगतान की लागत ग्राहक तक पहुंचती है तो क्या लोग डिजिटल भुगतान के दूसरे विकल्पों की ओर जाएंगे? आने वाले समय में इसका असर ग्राहकों, व्यापारियों और देश के डिजिटल भुगतान ढांचे पर देखा जा सकेगा।