अर्थव्यवस्था/व्यापार | ABC NATIONAL NEWS | नई दिल्ली | 3 अक्टूबर 2026
भारत की आर्थिक तस्वीर पर एक ऐसा आंकड़ा सामने आया है जिसने मोदी सरकार की आर्थिक नीतियों और रुपये को संभालने की रणनीति पर बड़ा सवाल खड़ा कर दिया है। सिर्फ तीन सप्ताह में देश का विदेशी मुद्रा भंडार 38.15 अरब डॉलर घट गया। 4 सितंबर 2026 को भारत का विदेशी मुद्रा भंडार अपने रिकॉर्ड स्तर 785.706 अरब डॉलर पर था। तीन सप्ताह बाद, 25 सितंबर को यह घटकर 747.557 अरब डॉलर रह गया। यानी महज 21 दिनों में 38.149 अरब डॉलर की गिरावट। कांग्रेस ने इसी आंकड़े को आधार बनाकर मोदी सरकार को घेरा है और सवाल उठाया है कि क्या रुपये को गिरने से रोकने तथा प्रधानमंत्री की राजनीतिक छवि को नुकसान से बचाने की कोशिश में देश के आर्थिक संसाधनों पर दबाव डाला जा रहा है। यह कांग्रेस का राजनीतिक आरोप है, लेकिन जिस आंकड़े पर सवाल खड़ा किया गया है वह RBI का आधिकारिक आंकड़ा है। और आंकड़ा बेहद साफ है—तीन सप्ताह, 38.15 अरब डॉलर की गिरावट। अकेले 25 सितंबर को समाप्त सप्ताह में विदेशी मुद्रा भंडार 18.343 अरब डॉलर घटा। इससे पहले 18 सितंबर वाले सप्ताह में भी करीब 14.88 अरब डॉलर की कमी हुई थी। यानी लगातार तीन सप्ताह से विदेशी मुद्रा भंडार नीचे जा रहा है।
यहां से सवाल और गंभीर हो जाता है। विदेशी मुद्रा भंडार कोई सामान्य सरकारी खाता नहीं है जिसे जरूरत पड़ने पर बिना किसी चर्चा के खाली किया जा सके। यह देश की बाहरी आर्थिक सुरक्षा का महत्वपूर्ण कवच है। जब रुपया डॉलर के मुकाबले दबाव में आता है तो केंद्रीय बैंक बाजार में हस्तक्षेप कर सकता है। लेकिन अगर उसी अवधि में विदेशी मुद्रा भंडार में इतनी तेज गिरावट दर्ज होती है, तो यह पूछना जरूरी है कि RBI को रुपये को संभालने के लिए कितने स्तर तक बाजार में उतरना पड़ा और इस हस्तक्षेप की कीमत क्या है? 25 सितंबर वाले सप्ताह में भारत की Foreign Currency Assets यानी विदेशी मुद्रा परिसंपत्तियां 15.570 अरब डॉलर घटकर 615.411 अरब डॉलर रह गईं। इसी सप्ताह सोने के भंडार के मूल्य में भी 2.591 अरब डॉलर की गिरावट दर्ज हुई। SDR और IMF में भारत की रिजर्व पोजिशन में भी कमी आई। RBI के आंकड़े यहां एक और महत्वपूर्ण बात बताते हैं—Foreign Currency Assets का डॉलर मूल्य केवल डॉलर की खरीद-बिक्री से नहीं बदलता; यूरो, पाउंड और येन जैसी अन्य मुद्राओं के मुकाबले डॉलर की चाल से valuation effect भी आता है। इसलिए 38.15 अरब डॉलर की पूरी गिरावट को डॉलर बिक्री बताना आंकड़ों का सरलीकरण होगा। लेकिन इसका दूसरा पहलू भी उतना ही महत्वपूर्ण है: इसी दौरान बाजार में RBI के विदेशी मुद्रा हस्तक्षेप की खबरें लगातार सामने आईं और बाजार सहभागियों ने भंडार में गिरावट को रुपये को सहारा देने के लिए केंद्रीय बैंक की कार्रवाई से भी जोड़ा। Economic Times ने भी तीन सप्ताह की गिरावट को RBI के रुपये को थामने के लिए किए गए विदेशी मुद्रा हस्तक्षेप के संदर्भ में रिपोर्ट किया है।
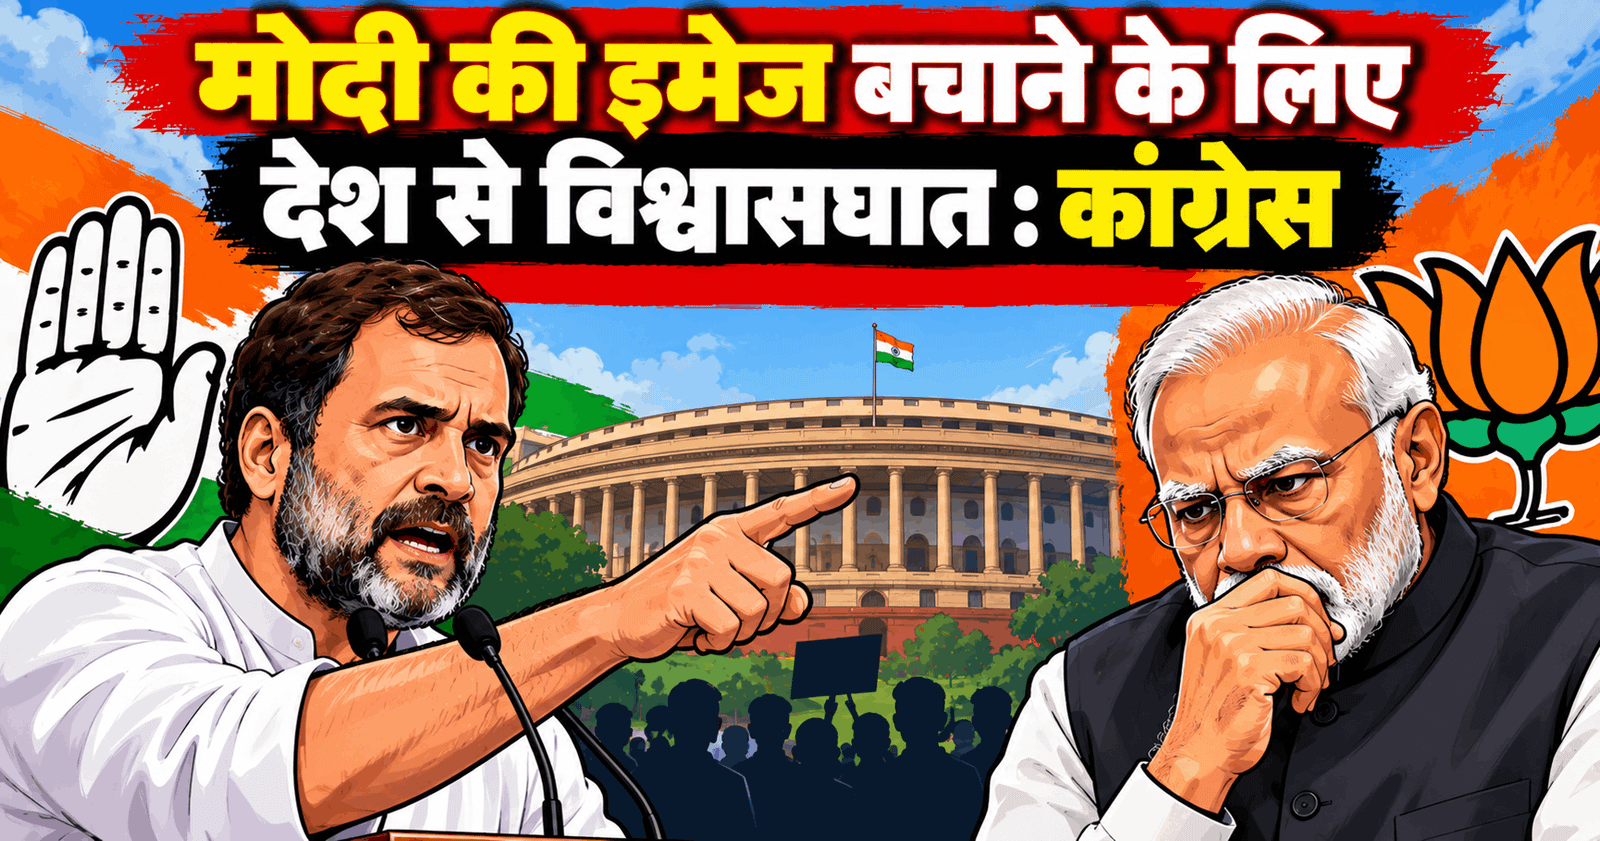
और अब आता है वह सवाल जिसने इस पूरे घटनाक्रम को राजनीतिक विस्फोट में बदल दिया है—क्या रुपये को बचाने की कीमत देश चुका रहा है? कांग्रेस ने सरकार पर निशाना साधते हुए इसी सवाल को प्रधानमंत्री नरेंद्र मोदी की छवि से जोड़ा है। कांग्रेस का आरोप है कि रुपये को एक निश्चित स्तर से नीचे जाने से रोकने के लिए विदेशी मुद्रा भंडार का इस्तेमाल किया जा रहा है। कांग्रेस इसे सरकार की आर्थिक प्राथमिकताओं पर सवाल के रूप में पेश कर रही है। यहां एक बात स्पष्ट रहनी चाहिए—“मोदी की इमेज बचाने के लिए देश से विश्वासघात” कांग्रेस की राजनीतिक भाषा और आरोप है, कोई स्थापित आर्थिक निष्कर्ष नहीं। लेकिन जिस आंकड़े के आधार पर कांग्रेस यह सवाल उठा रही है, वह सरकारी आंकड़ा है और उसमें तीन सप्ताह में 38.15 अरब डॉलर की गिरावट दर्ज है। इसलिए सवाल को केवल राजनीतिक बयान कहकर खारिज कर देना भी पर्याप्त नहीं होगा। सरकार को जवाब देना होगा कि विदेशी मुद्रा भंडार में इतनी बड़ी गिरावट किन-किन कारणों से हुई, उसमें RBI के बाजार हस्तक्षेप का कितना योगदान था और रुपये को संभालने की मौजूदा रणनीति की सीमा क्या है।
रुपये की स्थिति इस सवाल को और धार देती है। 28 सितंबर को रुपया 95.9825 प्रति डॉलर पर बंद हुआ, जबकि Brent crude करीब 108.2 डॉलर प्रति बैरल तक पहुंच गया था। Reuters के मुताबिक उस दिन सरकारी बैंकों के माध्यम से डॉलर की बिक्री ने, संभवतः RBI की ओर से, रुपये की गिरावट को सीमित करने में मदद की। रिपोर्ट के अनुसार बाजार में यह धारणा थी कि RBI रुपये को लगभग 94-97 प्रति डॉलर के दायरे में संभालने की कोशिश कर रहा है। इसी रिपोर्ट में यह भी बताया गया कि भारत अपनी कच्चे तेल की जरूरत का करीब 90 प्रतिशत आयात करता है, इसलिए तेल की कीमतों में तेज उछाल रुपये पर सीधा दबाव डालता है।
यानी तस्वीर यह है कि एक तरफ रुपये पर दबाव है, दूसरी तरफ कच्चे तेल की कीमतों में उछाल है और तीसरी तरफ RBI के हस्तक्षेप की चर्चा है। लेकिन यहां सरकार के सामने सबसे बड़ा सवाल यह है कि रुपये को किसी खास स्तर पर रोकने की नीति कितनी देर तक चल सकती है? अगर बाजार की ताकत रुपये को कमजोर करने की दिशा में काम कर रही है और केंद्रीय बैंक लगातार उस दबाव के सामने डॉलर बेचकर खड़ा हो रहा है, तो आखिर इस रणनीति की सीमा क्या है? विदेशी मुद्रा भंडार देश की आर्थिक सुरक्षा का कवच है। अगर उस कवच में लगातार कमी आती है, तो सरकार को देश को यह बताना ही होगा कि रणनीति क्या है और आगे का रास्ता क्या है।
मामला यहीं खत्म नहीं होता। RBI की विदेशी मुद्रा रणनीति का दूसरा पहलू भी अब सामने आ चुका है। Reuters ने 30 सितंबर को रिपोर्ट किया कि RBI की net forward dollar liabilities अगस्त में रिकॉर्ड 200 अरब डॉलर तक पहुंच गईं। जुलाई में यह करीब 137 अरब डॉलर थीं, यानी अगस्त में करीब 63 अरब डॉलर की मासिक वृद्धि हुई। यह स्थिति जून से सितंबर के बीच लागू विशेष व्यवस्थाओं के तहत आए भारी विदेशी मुद्रा प्रवाह से जुड़ी थी। इन व्यवस्थाओं के जरिए 8 जून से 18 सितंबर के बीच करीब 143.5 अरब डॉलर आए, जिनमें लगभग 133 अरब डॉलर विदेशी मुद्रा जमा के माध्यम से आए। इन्हीं प्रवाहों ने सितंबर की शुरुआत में भारत के विदेशी मुद्रा भंडार को रिकॉर्ड 785.7 अरब डॉलर तक पहुंचाने में मदद की।
यहां सरकार और RBI को एक बेहद असहज सवाल का सामना करना पड़ता है। अगर एक तरफ रिकॉर्ड विदेशी मुद्रा भंडार बनाया गया और दूसरी तरफ RBI की forward dollar liabilities भी रिकॉर्ड स्तर तक पहुंचीं, तो भारत की वास्तविक विदेशी मुद्रा स्थिति को किस तरह पढ़ा जाए? क्या रिकॉर्ड भंडार की तस्वीर के साथ उससे जुड़ी भविष्य की डॉलर देनदारियों को भी जनता के सामने उतनी ही प्रमुखता से रखा गया? Reuters के अनुसार RBI अब dollar-rupee sell/buy swaps के जरिए अपनी forward positions को manage करने की दिशा में काम कर रहा है। यानी विदेशी मुद्रा प्रबंधन अब केवल रिजर्व बढ़ाने या घटाने की कहानी नहीं है; इसके भीतर forward positions, swaps, liquidity और भविष्य की डॉलर देनदारियां भी शामिल हैं।
यही वह बिंदु है जहां सरकार की आर्थिक जवाबदेही का सवाल सबसे तीखा हो जाता है। जनता को सिर्फ यह बताना पर्याप्त नहीं कि देश के पास 700 अरब डॉलर से ज्यादा विदेशी मुद्रा भंडार है। यह भी बताना होगा कि उस भंडार में हाल में इतनी बड़ी गिरावट क्यों आई। यह भी बताना होगा कि रुपये को संभालने के लिए RBI किस स्तर तक हस्तक्षेप कर रहा है। यह भी स्पष्ट करना होगा कि विदेशी मुद्रा बाजार में किए जा रहे हस्तक्षेप की लागत और सीमा क्या है। और सबसे अहम—क्या सरकार रुपये की कमजोरी को रोकने की कोशिश कर रही है या उसकी बुनियादी वजहों को दूर करने की कोशिश भी हो रही है?
कांग्रेस का हमला इसी जगह सरकार के लिए राजनीतिक रूप से मुश्किल सवाल खड़ा करता है। विपक्ष का आरोप है कि प्रधानमंत्री मोदी की मजबूत आर्थिक नेतृत्व वाली छवि को नुकसान न पहुंचे, इसलिए रुपये की गिरावट को नियंत्रित रखने की कोशिश की जा रही है। यह आरोप कांग्रेस का है और इसे तथ्य के रूप में नहीं लिखा जा सकता। लेकिन सरकार यदि इस आरोप को गलत मानती है तो उसके पास जवाब देने के लिए पूरा मंच है। वह बताए कि 38.15 अरब डॉलर की गिरावट में intervention कितना था, valuation effect कितना था और अन्य कारणों का योगदान कितना था। वह बताए कि 96 रुपये के आसपास रुपये को संभालने की रणनीति क्यों अपनाई गई। वह बताए कि विदेशी मुद्रा भंडार और forward liabilities को साथ रखकर देश की वास्तविक बाहरी वित्तीय स्थिति क्या है। सरकार का जवाब आएगा तो वह भी खबर बनेगा; लेकिन सरकार की चुप्पी को पत्रकार की ओर से सरकारी बचाव में बदल देना पत्रकारिता नहीं है।
यहां एक और तथ्य महत्वपूर्ण है। सितंबर में रिकॉर्ड स्तर पर पहुंचने के बावजूद भारत का विदेशी मुद्रा भंडार अभी भी बहुत बड़ा है और RBI से संबंधित आंकड़ों के मुताबिक 18 सितंबर तक यह करीब 11.2 महीने के माल आयात को कवर करता था। लेकिन यही तथ्य यह सवाल खत्म नहीं करता कि रिकॉर्ड स्तर से तीन सप्ताह में करीब 38 अरब डॉलर की गिरावट क्यों हुई। बड़ा भंडार होना एक बात है और उसमें तेज गिरावट का कारण समझाना दूसरी। देश की आर्थिक ताकत का सवाल केवल यह नहीं कि खाते में कितने डॉलर हैं; सवाल यह भी है कि डॉलर किस रास्ते से आए, किस कारण से निकले, कितनी देनदारी उनके साथ जुड़ी है और रुपये को संभालने की रणनीति कितने समय तक टिकाऊ है।
इसलिए इस पूरी कहानी का केंद्र केवल 38.15 अरब डॉलर नहीं है। केंद्र में है—रुपया, RBI का हस्तक्षेप, विदेशी मुद्रा भंडार, forward dollar liabilities और मोदी सरकार की आर्थिक जवाबदेही। सरकार चाहे तो इन सभी सवालों का विस्तृत उत्तर दे सकती है। लेकिन जब तक जवाब सामने नहीं आता, उपलब्ध सरकारी आंकड़े अपनी जगह खड़े हैं: 4 सितंबर को 785.706 अरब डॉलर का रिकॉर्ड भंडार, 25 सितंबर को 747.557 अरब डॉलर, तीन सप्ताह में 38.149 अरब डॉलर की गिरावट और अकेले एक सप्ताह में 18.343 अरब डॉलर की कमी।
यही वजह है कि सवाल अब सिर्फ यह नहीं है कि रुपया कितने का है। सवाल यह है कि रुपये को संभालने के लिए देश की आर्थिक ताकत पर कितना दबाव पड़ रहा है। कांग्रेस ने इसे प्रधानमंत्री की छवि से जोड़कर “देश से विश्वासघात” का आरोप लगाया है। सरकार चाहे तो इस आरोप का जवाब दे। लेकिन जब तक वह जवाब नहीं देती, सवाल अपनी जगह रहेगा—क्या रुपये को बचाने की कीमत देश के विदेशी मुद्रा भंडार को चुकानी पड़ रही है, और अगर हां, तो इसकी सीमा क्या है?