अर्थव्यवस्था/व्यापार | ABC NATIONAL NEWS | नई दिल्ली | 3 अक्टूबर 2026
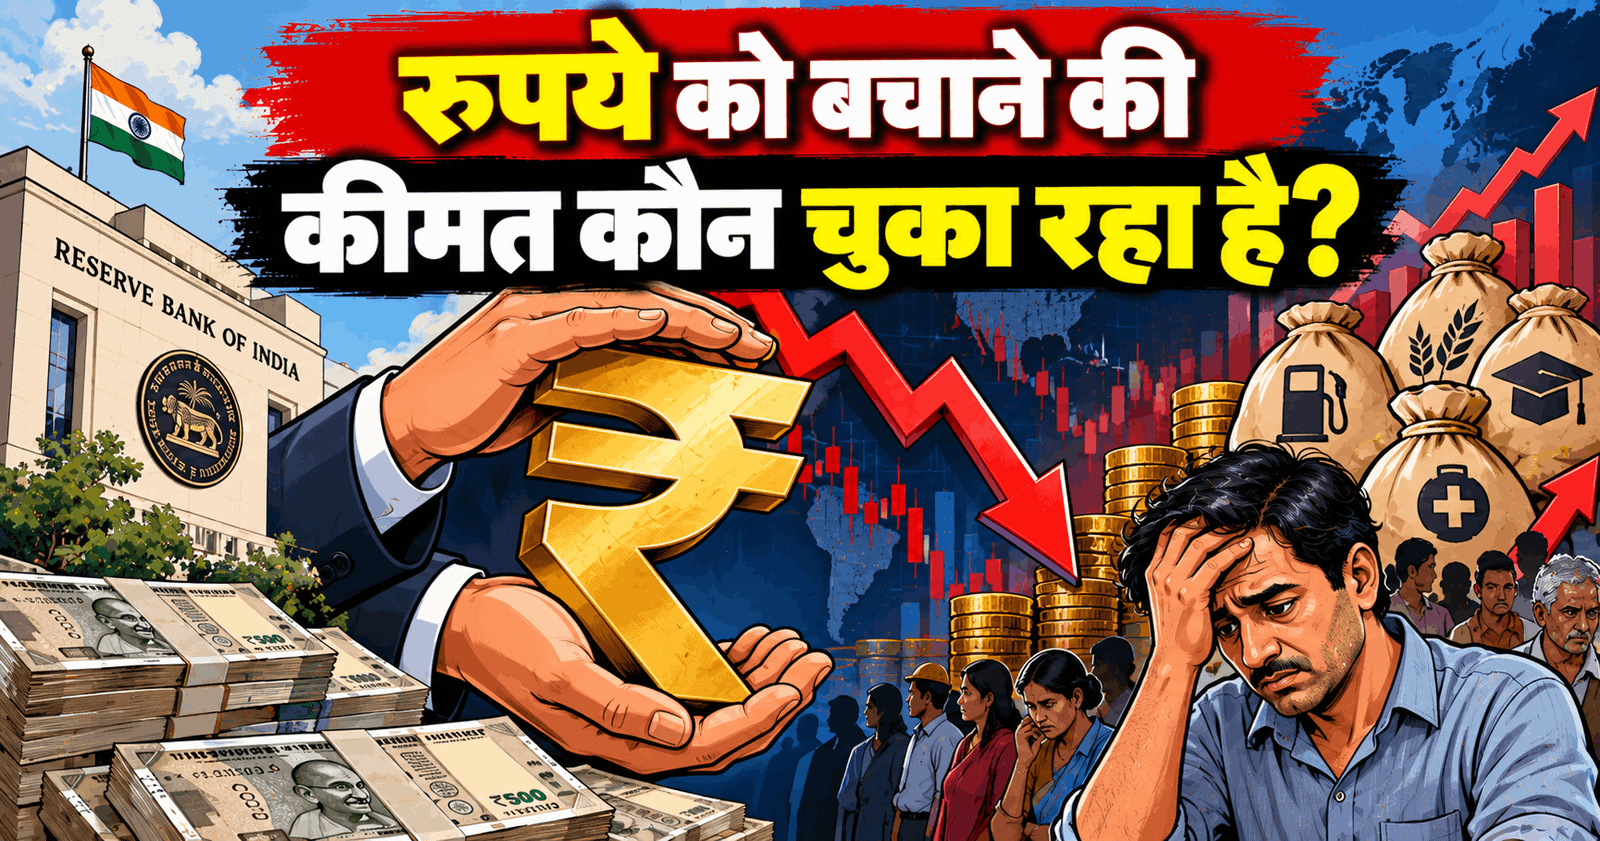
न्यूज चैनलों की चमकदार बहसों और शोर-शराबे के बीच देश की अर्थव्यवस्था से जुड़ा एक बेहद महत्वपूर्ण सवाल दबता हुआ दिखाई दे रहा है। भारत के विदेशी मुद्रा भंडार में कुछ ही हफ्तों के भीतर करीब 38 अरब डॉलर की गिरावट दर्ज हुई है। 4 सितंबर 2026 को देश का विदेशी मुद्रा भंडार करीब 785.7 अरब डॉलर के रिकॉर्ड स्तर पर पहुंचा था, लेकिन सितंबर के दौरान इसमें तेज गिरावट आई और 25 सितंबर तक यह घटकर लगभग 747.6 अरब डॉलर रह गया। यानी रिकॉर्ड स्तर से लगभग 38 अरब डॉलर की कमी। यह कोई मामूली उतार-चढ़ाव नहीं है। हालांकि इस पूरी गिरावट को केवल RBI द्वारा डॉलर बेचने का परिणाम बताना सही नहीं होगा, क्योंकि विदेशी मुद्रा परिसंपत्तियों के मूल्य में बदलाव, विनिमय दरों का पुनर्मूल्यांकन और अन्य कारक भी भंडार को प्रभावित करते हैं। लेकिन इसी अवधि में रुपये पर बढ़ते दबाव और RBI के सक्रिय विदेशी मुद्रा हस्तक्षेप ने एक गंभीर आर्थिक सवाल जरूर खड़ा किया है—आखिर रुपये को संभालने के लिए केंद्रीय बैंक को कितनी ताकत लगानी पड़ रही है और इसकी लंबी अवधि की कीमत क्या होगी?
सबसे महत्वपूर्ण बात यह है कि रुपये पर दबाव के बीच RBI बाजार में निष्क्रिय नहीं बैठा है। सितंबर के अंतिम सप्ताह में Reuters की रिपोर्टों के मुताबिक सरकारी बैंकों के माध्यम से RBI की डॉलर बिक्री ने रुपये को 96 रुपये प्रति डॉलर के महत्वपूर्ण स्तर के आसपास संभालने में भूमिका निभाई। 24 और 25 सितंबर को भी सरकारी बैंकों की डॉलर बिक्री और संभावित केंद्रीय बैंक हस्तक्षेप बाजार में चर्चा का विषय रहे। इसका मतलब यह है कि रुपये को अचानक आने वाले दबाव से बचाने के लिए RBI अपने विदेशी मुद्रा संसाधनों और दूसरे बाजार साधनों का इस्तेमाल कर रहा है। यहां यह अंतर समझना बेहद जरूरी है कि विदेशी मुद्रा भंडार में 38 अरब डॉलर की कमी और 38 अरब डॉलर की डॉलर बिक्री एक ही बात नहीं है। लेकिन यह भी उतना ही महत्वपूर्ण है कि भंडार में इतनी बड़ी गिरावट और उसी समय रुपये को सहारा देने के लिए हो रहे हस्तक्षेप को नजरअंदाज भी नहीं किया जा सकता। सवाल यह नहीं कि सरकार ने 38 अरब डॉलर “खर्च कर दिए”; सवाल यह है कि रुपये पर इतना दबाव क्यों बना कि केंद्रीय बैंक को इतने बड़े पैमाने पर बाजार में उतरना पड़ा?
यहीं से मोदी सरकार की आर्थिक नीतियों पर जवाबदेही का सवाल सामने आता है। सरकार जब विदेशी मुद्रा भंडार के रिकॉर्ड स्तर को भारत की आर्थिक मजबूती का प्रमाण बताती है, तब यह स्वाभाविक है कि जनता यह भी पूछे कि वही भंडार कुछ ही सप्ताह में इतनी तेजी से क्यों घटा। रिकॉर्ड भंडार अपने आप में निश्चित रूप से एक महत्वपूर्ण सुरक्षा कवच है, लेकिन उस सुरक्षा कवच का इस्तेमाल कब, क्यों और किस दबाव में हो रहा है—यह जानना भी उतना ही जरूरी है। अगर रुपये पर लगातार दबाव है, अगर डॉलर की मांग बढ़ रही है और अगर RBI को बाजार में हस्तक्षेप करना पड़ रहा है, तो सरकार को केवल यह कहकर आगे नहीं बढ़ जाना चाहिए कि भारतीय अर्थव्यवस्था दुनिया की सबसे तेजी से बढ़ती बड़ी अर्थव्यवस्थाओं में से एक है। मजबूत अर्थव्यवस्था का असली परीक्षण अच्छे दिनों के आंकड़ों से नहीं, बल्कि मुश्किल दौर में उसकी स्थिरता से होता है। सरकार को यह बताना होगा कि रुपये पर दबाव के पीछे घरेलू और वैश्विक कारणों का अनुपात क्या है, आयातित महंगाई का खतरा कितना बढ़ रहा है और मौजूदा नीति संकट की जड़ पर काम कर रही है या केवल तत्काल दबाव को संभाल रही है।
हालांकि पूरी तस्वीर को केवल मोदी सरकार की “अक्षमता” बताकर वैश्विक परिस्थितियों को नजरअंदाज करना भी आर्थिक रूप से अधूरा निष्कर्ष होगा। भारत इस समय बेहद चुनौतीपूर्ण अंतरराष्ट्रीय माहौल से गुजर रहा है। पश्चिम एशिया में तनाव, कच्चे तेल की कीमतों में उछाल, अमेरिकी ब्याज दरों और बॉन्ड यील्ड से जुड़े बदलाव तथा वैश्विक पूंजी के प्रवाह में उतार-चढ़ाव उभरती अर्थव्यवस्थाओं की मुद्राओं पर दबाव डाल सकते हैं। भारत की स्थिति इसलिए भी संवेदनशील है क्योंकि देश अपनी कच्चे तेल की जरूरत का बड़ा हिस्सा आयात करता है। तेल महंगा होने का सीधा असर भारत के आयात बिल, चालू खाते और अंततः रुपये पर पड़ सकता है। 28 सितंबर को Brent crude की कीमत करीब 108 डॉलर प्रति बैरल तक पहुंची और उसी समय रुपया लगभग 96 रुपये प्रति डॉलर के आसपास कारोबार कर रहा था। Reuters के मुताबिक सरकारी बैंकों के माध्यम से संभावित RBI हस्तक्षेप ने उस दिन रुपये की गिरावट को सीमित करने में भूमिका निभाई। यानी बाहरी झटके वास्तविक हैं, लेकिन यही वह जगह है जहां आर्थिक प्रबंधन की गुणवत्ता की परीक्षा भी होती है। दुनिया में संकट होना सरकार को जवाबदेही से मुक्त नहीं करता; बल्कि संकट के समय सरकार की नीति और तैयारी ज्यादा महत्वपूर्ण हो जाती है।
मामला केवल विदेशी मुद्रा भंडार का नहीं है। RBI को एक साथ रुपये, बैंकिंग प्रणाली की liquidity और महंगाई के संभावित दबाव को संभालना पड़ रहा है। Reuters की 29 सितंबर की रिपोर्ट के मुताबिक केंद्रीय बैंक ने हाल के हफ्तों में spot dollar sales के अलावा dollar-rupee sell-buy swaps, बॉन्ड बिक्री और variable-rate reverse repos जैसे कई साधनों का इस्तेमाल किया। इन कदमों का असर बैंकिंग प्रणाली की अतिरिक्त liquidity पर भी पड़ा। रिपोर्ट के अनुसार सितंबर की शुरुआत में बैंकिंग प्रणाली में liquidity surplus करीब 11.16 लाख करोड़ रुपये के रिकॉर्ड स्तर तक पहुंचा था, जो बाद में काफी घट गया। इसका अर्थ है कि RBI के सामने केवल रुपये की रक्षा की चुनौती नहीं है। उसे बाजार में डॉलर की मांग, रुपये की liquidity और मुद्रास्फीति से जुड़े जोखिमों के बीच संतुलन बनाना पड़ रहा है। जब एक केंद्रीय बैंक को एक साथ इतने सारे मोर्चों पर हस्तक्षेप करना पड़े, तो यह आर्थिक प्रबंधन के लिए निश्चित रूप से गंभीर चुनौती का संकेत है।
इस कहानी का एक और महत्वपूर्ण पहलू है, जिसे आम बहस में अक्सर नजरअंदाज कर दिया जाता है। सितंबर की शुरुआत में विदेशी मुद्रा भंडार रिकॉर्ड स्तर पर पहुंचने के पीछे विदेशी मुद्रा प्रवाह और RBI की विभिन्न बाजार व्यवस्थाओं की भी भूमिका थी। जून से सितंबर के बीच लगभग 143.5 अरब डॉलर का विदेशी मुद्रा प्रवाह आया, जिसमें विदेशी मुद्रा जमा से जुड़ी बड़ी राशि भी शामिल थी। RBI ने इन डॉलर प्रवाहों को absorb किया, जिससे भंडार बढ़ा, लेकिन इसके साथ केंद्रीय बैंक की forward dollar liabilities भी बढ़ीं। अगस्त में RBI की net forward dollar liabilities करीब 200 अरब डॉलर के रिकॉर्ड स्तर तक पहुंचने की रिपोर्ट सामने आई। इसका मतलब यह है कि विदेशी मुद्रा भंडार की कहानी केवल “भंडार बढ़ा” या “भंडार घटा” तक सीमित नहीं है। इसके पीछे spot market intervention, forward positions, swaps, valuation changes और वैश्विक पूंजी प्रवाह जैसी कई जटिल प्रक्रियाएं काम करती हैं। इसलिए “38 अरब डॉलर गायब हो गए” कहना राजनीतिक रूप से आकर्षक हो सकता है, लेकिन आर्थिक विश्लेषण के लिहाज से अधूरा होगा। सही सवाल यह है कि इस पूरे उतार-चढ़ाव के पीछे कौन-कौन से कारक हैं और उनकी वास्तविक आर्थिक लागत क्या है।
फिर भी मोदी सरकार से सवाल पूछना पूरी तरह जायज है। यदि वैश्विक तेल संकट बार-बार रुपये पर दबाव डालता है, तो ऊर्जा आयात पर निर्भरता घटाने की दीर्घकालिक रणनीति कितनी सफल रही? यदि डॉलर मजबूत होने से रुपया कमजोर होता है, तो भारतीय निर्यात को वैश्विक बाजार में और प्रतिस्पर्धी बनाने के लिए क्या किया गया? यदि विदेशी पूंजी के प्रवाह में अस्थिरता आती है, तो घरेलू निवेश और उत्पादन क्षमता कितनी मजबूत है? और यदि RBI को रुपये को संभालने के लिए बार-बार बाजार में उतरना पड़ता है, तो इस नीति की सीमा क्या है? इन सवालों का जवाब केवल “वैश्विक संकट है” कहकर नहीं दिया जा सकता। वैश्विक संकट सभी देशों के सामने आते हैं; फर्क इस बात से पड़ता है कि किसी देश की आर्थिक संरचना उन झटकों को कितनी मजबूती से झेल पाती है। सरकार को उपलब्धियों के साथ-साथ कमजोरियों पर भी उतनी ही स्पष्टता से बात करनी चाहिए।
सबसे अहम बात यह है कि विदेशी मुद्रा भंडार में करीब 38 अरब डॉलर की गिरावट को न तो छिपाया जाना चाहिए और न ही उसे राजनीतिक नारे में बदलकर पूरी आर्थिक सच्चाई को छोटा किया जाना चाहिए। 38 अरब डॉलर का मतलब यह नहीं कि 38 अरब डॉलर “स्वाहा” हो गए। लेकिन यह भी सच है कि रिकॉर्ड स्तर से भंडार में इतनी बड़ी गिरावट, रुपये पर दबाव और RBI का सक्रिय हस्तक्षेप—तीनों घटनाएं एक ही समय में हुई हैं। इसलिए सरकार से सवाल बनता है। अगर अर्थव्यवस्था इतनी मजबूत है, तो रुपये को लगातार सहारे की जरूरत क्यों पड़ रही है? अगर विदेशी मुद्रा भंडार इतना मजबूत सुरक्षा कवच है, तो उसकी तेज गिरावट के पीछे क्या कारण हैं? और अगर मौजूदा रणनीति सही है, तो सरकार को देश के सामने साफ-साफ बताना चाहिए कि इस रणनीति की लागत कितनी है और इसकी सीमा क्या है।
आखिर सवाल केवल 38 अरब डॉलर का नहीं है। सवाल यह है कि भारत की आर्थिक मजबूती कितनी टिकाऊ है। सवाल यह है कि रुपये को बचाने के लिए केंद्रीय बैंक को कितने संसाधन लगाने पड़ेंगे। सवाल यह है कि वैश्विक संकटों के सामने सरकार की तैयारी कितनी मजबूत है। और सबसे बड़ा सवाल—क्या देश को केवल रिकॉर्ड आंकड़ों की चमक दिखाई जा रही है, या उन आंकड़ों के पीछे छिपे जोखिमों पर भी ईमानदारी से बात की जाएगी? विदेशी मुद्रा भंडार किसी सरकार की निजी संपत्ति नहीं, बल्कि देश की आर्थिक सुरक्षा का महत्वपूर्ण कवच है। इसलिए उसके हर बड़े उतार-चढ़ाव पर सवाल उठना चाहिए। सरकार को आलोचना से बचने के बजाय आंकड़ों के साथ सामने आना चाहिए और देश को बताना चाहिए कि रुपये की रक्षा की मौजूदा रणनीति कितनी टिकाऊ है, उसकी वास्तविक कीमत क्या है और आने वाले महीनों में भारत की आर्थिक नीति की दिशा क्या होगी।