ओपिनियन | प्रो. शिवाजी सरकार, अर्थशास्त्री एवं राजनीतिक विशेषज्ञ | ABC NATIONAL NEWS | नई दिल्ली | 14 नवंबर 2026
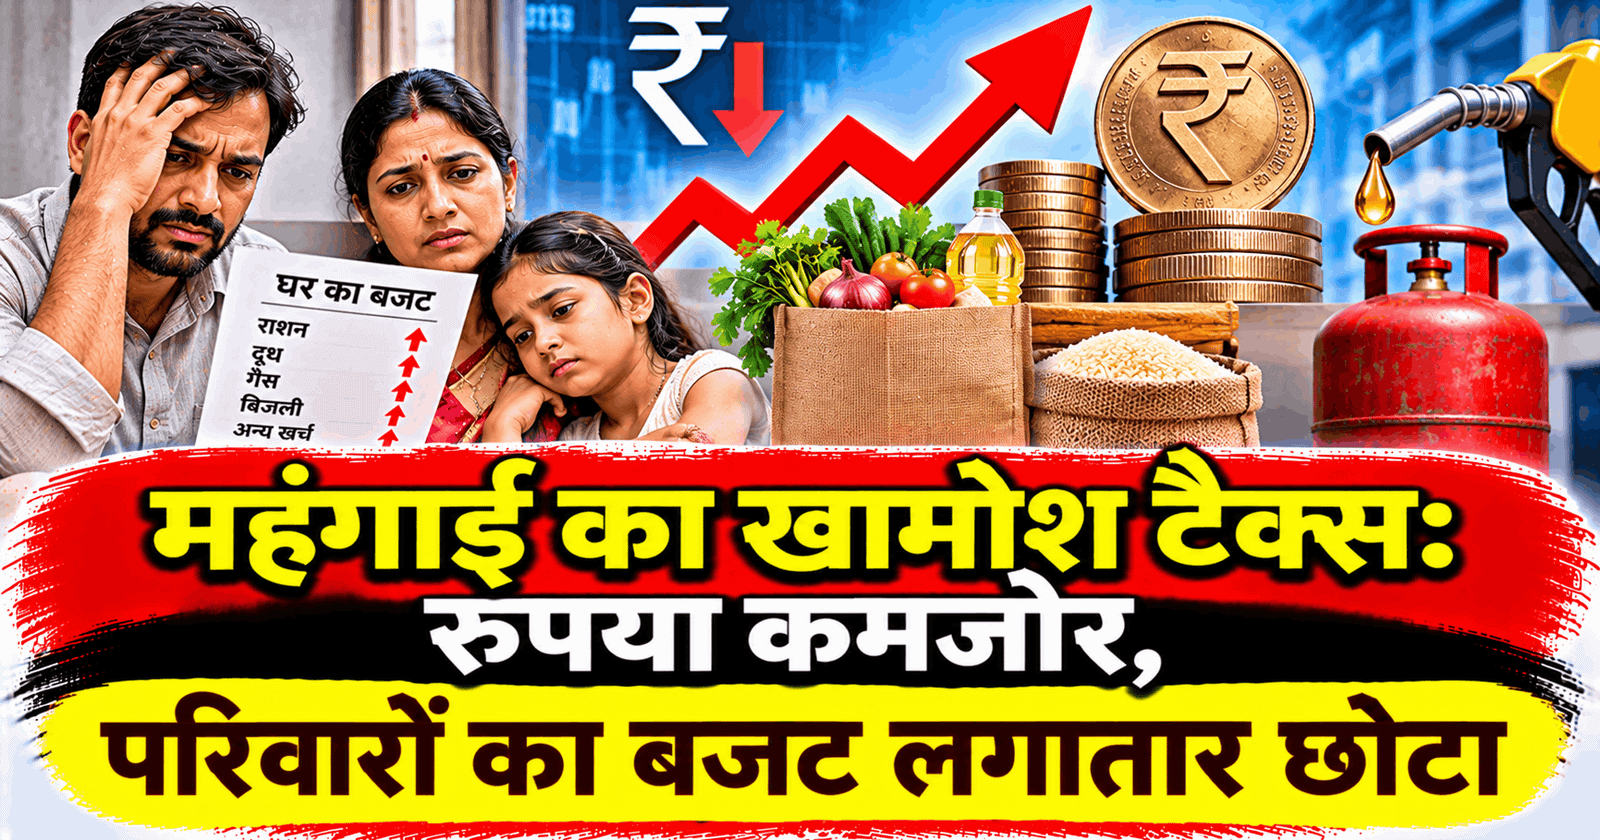
महंगाई का असली दर्द घर के बजट में दिखाई देता है
महंगाई की चर्चा अक्सर सरकारी आंकड़ों और प्रतिशत में होती है। सरकार बताती है कि महंगाई कितनी है, अर्थव्यवस्था कितनी तेजी से बढ़ रही है और देश की कमाई में कितना इजाफा हुआ है। लेकिन आम आदमी के लिए महंगाई का मतलब इन आंकड़ों से कहीं ज्यादा है। इसका असली असर तब दिखाई देता है, जब महीने के आखिर में जेब खाली हो जाती है और घर का खर्च पूरा करना मुश्किल होने लगता है।
महंगाई का सीधा मतलब है कि पहले जितने पैसों में जितना सामान मिलता था, अब उतने ही पैसों में उससे कम सामान मिलता है। आपकी तनख्वाह बढ़ सकती है, बैंक में जमा पैसे पर ब्याज भी मिल सकता है और देश की अर्थव्यवस्था भी आगे बढ़ सकती है, लेकिन अगर चीजों के दाम आपकी कमाई से ज्यादा तेजी से बढ़ रहे हैं तो आपकी आर्थिक स्थिति वास्तव में बेहतर नहीं हो रही।
आज एक आम परिवार का उदाहरण देखिए। पांच साल पहले जिस परिवार की महीने की कमाई 40 हजार रुपये थी, वह अपने खर्च आसानी से संभाल लेता था। आज उसकी कमाई बढ़कर 50 या 55 हजार रुपये हो गई है, लेकिन महीने का खर्च भी इतना बढ़ गया है कि महीने के आखिरी दिनों में पैसे कम पड़ने लगते हैं। पहले जितना राशन आता था, अब उसी राशन के लिए ज्यादा पैसे देने पड़ते हैं। बच्चों की स्कूल फीस बढ़ गई है, दवाइयां महंगी हो गई हैं, मकान का किराया और आने-जाने का खर्च बढ़ गया है। बिजली, गैस और दूसरी जरूरी चीजों पर भी ज्यादा पैसा खर्च करना पड़ रहा है।
परिवार पहले से ज्यादा आराम की जिंदगी नहीं जी रहा, बल्कि वही पुरानी जिंदगी चलाने के लिए ज्यादा पैसा खर्च कर रहा है। यही महंगाई का सबसे बड़ा दर्द है। आम आदमी की कमाई बढ़ती हुई दिखाई देती है, लेकिन उसकी जेब में बचने वाला पैसा लगातार कम होता जाता है।
अर्थव्यवस्था बढ़ रही है, लेकिन आम परिवार क्यों परेशान है?
देश की अर्थव्यवस्था की विकास दर 7.8 प्रतिशत बताई जा रही है। यह आंकड़ा बताता है कि महंगाई का असर हटाने के बाद देश में वस्तुओं और सेवाओं का उत्पादन बढ़ा है। लेकिन सवाल यह है कि इस विकास का फायदा आम आदमी तक कितना पहुंच रहा है?
वित्त वर्ष 2025-26 में देश की मौजूदा कीमतों के आधार पर जीडीपी में 8.9 प्रतिशत की वृद्धि हुई, जबकि बजट में 10.1 प्रतिशत वृद्धि का अनुमान रखा गया था। इसका मतलब है कि अर्थव्यवस्था की कुल कमाई में जितनी बढ़ोतरी की उम्मीद थी, उतनी नहीं हुई।
दूसरी तरफ, 2026-27 की पहली तिमाही में देश में मशीनों, कारखानों, इमारतों और दूसरी स्थायी संपत्तियों में निवेश 11.9 प्रतिशत बढ़ा। इसे विकास का एक बड़ा संकेत माना जा रहा है। सड़कें, पुल, रेलवे और दूसरे निर्माण कार्य देश की अर्थव्यवस्था के लिए जरूरी हैं। इनसे रोजगार और कारोबार के अवसर भी पैदा हो सकते हैं।
लेकिन केवल बड़े निर्माण कार्यों से आम परिवार की परेशानी दूर नहीं होती। किसी परिवार को महंगी सब्जियों, बढ़ती स्कूल फीस, अस्पताल के बिल और मकान के किराये से राहत चाहिए। अगर उसकी तनख्वाह इन खर्चों के मुकाबले नहीं बढ़ती, तो उसके लिए जीडीपी की ऊंची विकास दर का कोई सीधा फायदा नहीं है।
यही वजह है कि देश के आर्थिक आंकड़े अच्छे दिखाई दे सकते हैं, लेकिन आम घरों की आर्थिक हालत कमजोर बनी रह सकती है।
देश की कमाई बढ़ी, लेकिन हर व्यक्ति की जेब नहीं भरी
भारत की अर्थव्यवस्था का आकार 4.15 लाख करोड़ डॉलर से अधिक होने का अनुमान है। यह देश की कुल आर्थिक ताकत को दिखाता है। लेकिन प्रति व्यक्ति जीडीपी करीब 2,900 डॉलर के आसपास है। इसका अर्थ है कि देश की कुल कमाई और एक आम नागरिक की वास्तविक आर्थिक स्थिति में बड़ा अंतर हो सकता है।
पिछले दस वर्षों में कई कर्मचारियों की तनख्वाह नाम के हिसाब से दोगुनी हुई है। लेकिन जब उसी अवधि में खाने-पीने, मकान, शिक्षा, इलाज और परिवहन के खर्च को जोड़कर देखा जाता है, तो कई लोगों की वास्तविक कमाई में बहुत कम सुधार हुआ है। कुछ मामलों में तो महंगाई को जोड़ने के बाद उनकी कमाई पहले जैसी ही रह गई है या कम हो गई है।
देश का उत्पादन बढ़ना अच्छी बात है, लेकिन उसका फायदा लोगों की तनख्वाह, रोजगार और खरीदने की क्षमता में भी दिखाई देना चाहिए। केवल देश की कुल कमाई बढ़ने से हर परिवार की जिंदगी अपने आप बेहतर नहीं होती।
2026 से 2028 तक आम आदमी की जेब पर दबाव
आने वाले वर्षों में महंगाई का असर घरों के बजट पर बना रह सकता है। मजबूत आर्थिक विकास और महंगाई के दबाव के कारण ब्याज दरों में जल्दी बड़ी राहत मिलने की संभावना सीमित हो सकती है। इसका असर उन लोगों पर पड़ेगा, जिन्होंने घर, कार या निजी जरूरतों के लिए बैंक से कर्ज लिया है।
अगर ब्याज दरें ऊंची बनी रहती हैं, तो होम लोन, कार लोन और पर्सनल लोन की मासिक किस्त यानी ईएमआई कम नहीं होगी। परिवारों की कमाई का बड़ा हिस्सा कर्ज चुकाने में चला जाएगा और खर्च तथा बचत के लिए कम पैसा बचेगा।
अनुमान है कि 2027 में कई कर्मचारियों की तनख्वाह में 8 से 9 प्रतिशत तक बढ़ोतरी हो सकती है। लेकिन अगर उसी समय रोजमर्रा के खर्च 6 से 8 प्रतिशत बढ़ जाते हैं, तो वेतन बढ़ने के बावजूद कर्मचारी को बहुत कम राहत मिलेगी।
मान लीजिए किसी कर्मचारी की तनख्वाह 10 प्रतिशत बढ़ी, लेकिन उसके घर का खर्च भी 8 प्रतिशत बढ़ गया। ऐसे में कागज पर उसकी कमाई में अच्छी बढ़ोतरी दिखाई देगी, लेकिन वास्तविक जिंदगी में उसे बहुत ज्यादा फर्क महसूस नहीं होगा।
इसलिए असली सवाल यह नहीं है कि देश की अर्थव्यवस्था कितनी तेजी से बढ़ रही है। असली सवाल यह है कि उस विकास का कितना फायदा आम लोगों की तनख्वाह, रोजगार और खरीदने की ताकत तक पहुंच रहा है।
दस साल में पैसे की ताकत 44 प्रतिशत तक घट सकती है
महंगाई का असर एक दिन में दिखाई नहीं देता। यह हर साल थोड़ा-थोड़ा बढ़ता है और कई वर्षों में बहुत बड़ा रूप ले लेता है। इसे समझने के लिए एक आसान उदाहरण लेते हैं।
अगर महंगाई हर साल 6 प्रतिशत रहे, तो करीब 12 वर्षों में चीजों के दाम लगभग दोगुने हो सकते हैं। आज जिस परिवार का महीने का खर्च 50 हजार रुपये है, उसे दस साल बाद उसी तरह का जीवन चलाने के लिए लगभग 89,500 रुपये खर्च करने पड़ सकते हैं।
इसी तरह आज अगर किसी सामान की कीमत एक लाख रुपये है, तो दस साल बाद 6 प्रतिशत सालाना महंगाई की दर से उसकी कीमत करीब 1.79 लाख रुपये हो सकती है। लेकिन इसका मतलब यह नहीं कि उस सामान में कोई नई सुविधा जुड़ गई या उसकी गुणवत्ता बढ़ गई। केवल वही सामान खरीदने के लिए ज्यादा पैसा देना पड़ेगा।
यही महंगाई की असली मार है। बैंक खाते में जमा एक लाख रुपये दस साल बाद भी एक लाख रुपये ही दिखाई देंगे, लेकिन उनसे खरीदा जा सकने वाला सामान काफी कम हो जाएगा।
अगर महंगाई लगातार 6 प्रतिशत रहे, तो दस वर्षों में पैसे की खरीदने की ताकत करीब 44 प्रतिशत कम हो सकती है। यानी आज का एक रुपया दस साल बाद उतना सामान नहीं खरीद पाएगा, जितना आज खरीद सकता है।
इसका सबसे ज्यादा असर उन लोगों पर पड़ता है, जिनकी आमदनी तय है। पेंशन पाने वाले बुजुर्ग, छोटी बचत पर निर्भर परिवार और ऐसे कर्मचारी जिनकी तनख्वाह नियमित रूप से नहीं बढ़ती, महंगाई के सामने ज्यादा कमजोर पड़ जाते हैं।
2014 से 2026 तक कितनी महंगी हुई जिंदगी?
भारत में पिछले 12 वर्षों के महंगाई के आंकड़े भी आम आदमी की परेशानी को समझने में मदद करते हैं। अलग-अलग उपभोक्ता मूल्य सूचकांक के आधार पर किए गए अनुमानों के मुताबिक, 2014 से 2026 के बीच कुल महंगाई करीब 75 प्रतिशत रही है।
OECD और विश्व बैंक की सीरीज के अनुसार यह आंकड़ा लगभग 75.98 प्रतिशत है, जबकि भारतीय रिजर्व बैंक के आधार पर किया गया अनुमान करीब 75.22 प्रतिशत है।
इसका सीधा मतलब है कि 2014 में जिस सामान की कीमत 100 रुपये थी, उसकी कीमत 2026 तक लगभग 175 से 176 रुपये हो गई। यानी उसी सामान को खरीदने के लिए अब करीब 75 रुपये ज्यादा देने पड़ रहे हैं।
महंगाई हर साल एक जैसी नहीं रही। कुछ वर्षों में इसकी रफ्तार कम हुई, जबकि कुछ समय में तेजी से बढ़ी। उपलब्ध अनुमानों के अनुसार, 2014 में 100 रुपये की वस्तुओं की टोकरी 2019 तक करीब 122.71 रुपये की हो गई थी। कोरोना महामारी के बाद महंगाई का दबाव बढ़ा और यही टोकरी 2023 तक लगभग 154.72 रुपये की हो गई। 2026 तक इसका अनुमान करीब 175.22 रुपये है।
यहां ध्यान देने वाली बात यह है कि 2026 का आंकड़ा अभी अंतिम नहीं है। यह साल के अब तक के आंकड़ों और बाकी महीनों के अनुमान पर आधारित है।
अगर केवल 2016 से 2026 के बीच का समय देखें, तो इस अवधि में कुल महंगाई करीब 57.4 प्रतिशत आंकी गई है। यानी 2016 में 100 रुपये में मिलने वाला सामान 2026 में लगभग 157.40 रुपये का हो गया।
इन आंकड़ों से साफ है कि पिछले वर्षों में आम आदमी की खरीदने की ताकत पर लगातार दबाव पड़ा है।
महंगाई का बोझ हर परिवार पर एक जैसा नहीं पड़ता
सरकार महंगाई का आंकड़ा पूरे देश के औसत खर्च के आधार पर तैयार करती है। लेकिन हर परिवार की जरूरतें एक जैसी नहीं होतीं। इसलिए सरकारी आंकड़ों में महंगाई भले ही कम दिखाई दे, लेकिन किसी खास परिवार के लिए उसका असर बहुत ज्यादा हो सकता है।
जिस परिवार में छोटे बच्चे हैं, उसके लिए स्कूल फीस, किताबें, कपड़े और आने-जाने का खर्च बड़ी चिंता है। बुजुर्गों के परिवार में दवाइयों और इलाज पर ज्यादा पैसा खर्च होता है। शहरों में रहने वाले लोगों को मकान का किराया और रोजाना आने-जाने का खर्च उठाना पड़ता है।
गरीब और कम आमदनी वाले परिवार अपनी कमाई का बड़ा हिस्सा खाने-पीने की चीजों पर खर्च करते हैं। जब आटा, चावल, दाल, दूध और सब्जियां महंगी होती हैं, तो उनके पूरे बजट पर असर पड़ता है।
इसलिए महंगाई का एक ही आंकड़ा हर परिवार की परेशानी नहीं बता सकता। किसी के लिए स्कूल की फीस सबसे बड़ी समस्या है, तो किसी के लिए दवाइयां और राशन।
खाने-पीने और ईंधन की कीमतें बढ़ीं तो मुश्किल और बढ़ेगी
आने वाले महीनों में खाने-पीने की चीजों और ईंधन की कीमतों पर दबाव बढ़ने की आशंका है। सब्जियों और दालों के दाम तेजी से बढ़ें, पेट्रोल-डीजल महंगा हो या अंतरराष्ट्रीय बाजार में कच्चे तेल की कीमतों में उछाल आए, तो उसका असर सीधे आम आदमी की जेब पर पड़ता है।
खराब मानसून, जलाशयों में पानी का कम स्तर और सर्दियों की फसलों पर असर भी खाद्य पदार्थों की कीमतों को बढ़ा सकता है। अगर फसल कम होती है, तो बाजार में सब्जियों, अनाज और दालों की उपलब्धता प्रभावित होती है। इसका सीधा असर खुदरा कीमतों पर पड़ता है।
ऐसी स्थिति में केवल ब्याज दरें बढ़ाकर महंगाई को नियंत्रित करना आसान नहीं होता। अगर किसी सब्जी की फसल खराब हो गई है या बाजार में उसकी आपूर्ति कम है, तो ब्याज दर बढ़ाने से उसकी पैदावार तुरंत नहीं बढ़ सकती।
महंगाई रोकने के लिए ब्याज दरें बढ़ीं तो कर्ज भी महंगा होगा
भारतीय रिजर्व बैंक की महंगाई नियंत्रण व्यवस्था के तहत महंगाई का लक्ष्य 4 प्रतिशत रखा गया है, जबकि इसकी स्वीकार्य सीमा 2 से 6 प्रतिशत है। अगर महंगाई लगातार 6 प्रतिशत से ऊपर रहती है, तो यह चिंता का विषय बन सकती है।
मौजूदा आकलन में रेपो रेट 5.50 प्रतिशत बताया गया है। अगर महंगाई का दबाव बना रहता है, तो ब्याज दरों में और सख्ती की संभावना से इनकार नहीं किया जा सकता।
रेपो रेट वह दर है जिस पर रिजर्व बैंक दूसरे बैंकों को कर्ज देता है। इसमें बदलाव का असर बैंकों की ब्याज दरों और आम लोगों के कर्ज पर पड़ सकता है।
ब्याज दरें बढ़ाने का उद्देश्य बाजार में पैसे की मांग को नियंत्रित करना और महंगाई को काबू में रखना होता है। लेकिन इसका दूसरा पहलू भी है। होम लोन, कार लोन और पर्सनल लोन लेने वालों की किस्तें बढ़ सकती हैं। यानी महंगाई रोकने की कोशिश में भी आम परिवार पर एक नया आर्थिक दबाव आ सकता है।
रिजर्व बैंक के अनुमान के मुताबिक, वित्त वर्ष 2026-27 में महंगाई करीब 5.2 प्रतिशत रह सकती है और तीसरी तिमाही में यह लगभग 6 प्रतिशत तक पहुंच सकती है। अंतरराष्ट्रीय मुद्रा कोष यानी IMF के अनुमानों में भी आने वाले वर्षों के लिए महंगाई का स्तर क्रमशः 5 प्रतिशत और 4.4 प्रतिशत बताया गया है।
महंगाई की रफ्तार कम होना राहत की बात हो सकती है, लेकिन इसका फायदा तभी आम परिवार तक पहुंचेगा, जब उसकी कमाई और रोजगार के अवसर भी बढ़ेंगे।
महंगाई कम होने का मतलब सामान सस्ता होना नहीं है
आम आदमी के बीच एक बड़ी गलतफहमी यह रहती है कि जब सरकार कहती है कि महंगाई कम हो गई है, तो इसका मतलब है कि बाजार में सामान सस्ता हो गया है। जबकि ऐसा जरूरी नहीं है।
मान लीजिए किसी साल महंगाई 6 प्रतिशत थी और अगले साल घटकर 4.5 प्रतिशत हो गई। इसका मतलब यह नहीं है कि सामान के दाम पहले वाले स्तर पर आ गए। इसका मतलब केवल इतना है कि कीमतें अब पहले के मुकाबले धीमी गति से बढ़ रही हैं।
उदाहरण के लिए, अगर कोई सामान पहले 100 रुपये का था और महंगाई के कारण 106 रुपये का हो गया, तो अगले साल महंगाई घटने के बाद भी उसकी कीमत कम होकर 100 रुपये नहीं होगी। 4.5 प्रतिशत की महंगाई के हिसाब से उसकी कीमत करीब 110.77 रुपये हो सकती है।
यानी महंगाई की रफ्तार कम होने के बावजूद आम आदमी को पहले से ज्यादा पैसे खर्च करने पड़ेंगे। पुराने दाम वापस तभी आएंगे, जब कीमतों में वास्तव में गिरावट होगी।
यही कारण है कि सरकारी आंकड़ों में महंगाई घटने की खबर आने के बाद भी आम परिवार को बाजार में कोई खास राहत महसूस नहीं होती।
बैंक में पैसा बढ़ रहा है, लेकिन उसकी असली कीमत घट रही है
महंगाई का असर केवल रोजमर्रा के खर्च पर नहीं पड़ता, बल्कि बचत पर भी पड़ता है। आम लोग अपनी कमाई का कुछ हिस्सा भविष्य के लिए बैंक खाते या फिक्स्ड डिपॉजिट में जमा करते हैं। उनका मानना होता है कि यह पैसा सुरक्षित रहेगा और समय के साथ बढ़ेगा।
लेकिन अगर बैंक में जमा पैसे पर मिलने वाला ब्याज महंगाई की दर से कम है, तो असल में उस पैसे की खरीदने की ताकत घट रही होती है।
उदाहरण के लिए, अगर बचत खाते में जमा पैसे पर 3 प्रतिशत ब्याज मिल रहा है और महंगाई 4.5 प्रतिशत है, तो खाते में पैसा बढ़ने के बावजूद उसकी असली कीमत कम हो रही है।
फिक्स्ड डिपॉजिट पर 6.5 से 7 प्रतिशत ब्याज मिलने पर स्थिति कुछ बेहतर हो सकती है, लेकिन ब्याज पर टैक्स लगने के बाद वास्तविक कमाई घट जाती है। कई बार टैक्स और महंगाई को जोड़ने के बाद बचत पर मिलने वाला फायदा बहुत कम रह जाता है।
इसका मतलब यह है कि बैंक खाते में जमा रकम बढ़ना ही पर्याप्त नहीं है। यह देखना भी जरूरी है कि उस रकम से भविष्य में कितना सामान और कितनी सेवाएं खरीदी जा सकेंगी।
केवल ज्यादा रिटर्न के पीछे भागना भी सही रास्ता नहीं
महंगाई से बचने के लिए कुछ लोग शेयर बाजार, म्यूचुअल फंड, इंडेक्स फंड और रियल एस्टेट में निवेश करते हैं। लंबे समय में ये विकल्प बचत को बढ़ाने में मदद कर सकते हैं, लेकिन इनमें जोखिम भी होता है।
शेयर बाजार में निवेश करने पर बाजार गिरने से नुकसान हो सकता है। रियल एस्टेट में पैसा लगाने के बाद उसे जरूरत पड़ने पर तुरंत नकद में बदलना आसान नहीं होता। इसलिए हर परिवार को अपनी जरूरत, आमदनी और जोखिम उठाने की क्षमता के हिसाब से बचत और निवेश का फैसला करना चाहिए।
सबसे जरूरी बात यह है कि कर्मचारियों की तनख्वाह और बुजुर्गों की पेंशन में समय-समय पर महंगाई के हिसाब से बदलाव होना चाहिए। अगर महंगाई 4.5 से 5.5 प्रतिशत के बीच रहती है, तो खरीदने की ताकत बनाए रखने के लिए आमदनी में भी इससे अधिक बढ़ोतरी की जरूरत पड़ सकती है।
असली विकास वही, जिसका फायदा आम आदमी को मिले
महंगाई को केवल एक आर्थिक आंकड़ा मानना बड़ी भूल होगी। यह आम आदमी की थाली, बच्चों की पढ़ाई, बुजुर्गों की दवाइयों, परिवार की बचत और भविष्य की योजनाओं को प्रभावित करती है।
देश की जीडीपी बढ़ना, सड़कें बनना, कारखानों में निवेश बढ़ना और विदेशी निवेश आना अर्थव्यवस्था के लिए जरूरी हैं। लेकिन इन उपलब्धियों का असली फायदा तभी माना जाएगा, जब आम आदमी की कमाई बढ़े, उसे रोजगार मिले और वह अपनी जरूरतों को पूरा करने के बाद कुछ पैसा बचा भी सके।
आज सबसे बड़ा सवाल यही है कि अगर देश की अर्थव्यवस्था लगातार आगे बढ़ रही है, तो आम परिवार को हर महीने अपना बजट संभालने के लिए इतनी मशक्कत क्यों करनी पड़ रही है?
सरकार और आर्थिक नीति बनाने वालों को इस सवाल पर गंभीरता से ध्यान देना होगा। क्योंकि आम आदमी के लिए विकास का मतलब केवल बड़े आंकड़े नहीं हैं। उसके लिए विकास का मतलब है कि महीने की तनख्वाह से घर ठीक से चले, बच्चों की फीस समय पर जमा हो, इलाज के लिए कर्ज न लेना पड़े और भविष्य के लिए कुछ बचत भी हो सके।
आखिरकार, अर्थव्यवस्था की असली सफलता इस बात से नहीं मापी जानी चाहिए कि देश कितना बड़ा हो गया, बल्कि इससे भी मापी जानी चाहिए कि आम नागरिक की जिंदगी कितनी बेहतर हुई। महंगाई का यह खामोश टैक्स तभी कम होगा, जब विकास का फायदा आम आदमी की जेब तक पहुंचेगा।